Casino pago por SMS en España: la verdad sobre su ausencia en operadores legales
 Disponible en ES
La búsqueda de un casino que acepte pago por SMS en España lleva siempre al mismo callejón sin salida: ningún operador con licencia DGOJ ofrece este método en 2026. No se trata de una laguna temporal ni de un servicio «próximamente disponible». Es incompatibilidad regulatoria pura.
Este artículo desmonta el porqué técnico de esa ausencia, explica cómo funciona realmente el SMS billing en mercados donde sí existe, y traza el mapa de alternativas prácticas dentro del marco legal español. Sin rodeos, sin listas de casinos offshore disfrazados de «solución».
Índice de contenidos
- Casino pago por SMS en España: situación actual en 2026
- Qué es el pago por SMS y cómo funciona
- Por qué la DGOJ no permite el pago por SMS
- Métodos de pago disponibles en casinos DGOJ: alternativas al SMS
- Casinos offshore con SMS vs casinos DGOJ: diferencias y riesgos
- Cómo depositar en casinos online legales en España
- TOP casinos DGOJ por método de pago en 2026
- Jugar slots y tragaperras en casinos legales españoles
- Juego responsable en casinos online
Casino pago por SMS en España: situación actual en 2026
Ningún casino con licencia DGOJ acepta depósitos por SMS o facturación móvil. La afirmación es unánime entre operadores, revisión del registro público de la DGOJ, y análisis de métodos de pago en las 77 plataformas de juego online con licencia activa (todas las verticales) a fecha de mayo 2026. El método simplemente no está disponible en el mercado regulado español.
La razón no es capricho administrativo. SMS billing choca frontalmente con tres pilares de la Ley 13/2011 de regulación del juego online: trazabilidad de fondos, verificación KYC nominativa, y cumplimiento de la directiva PSD2 sobre autenticación fuerte de cliente.
El SMS billing carga el importe a la factura del operador móvil (Movistar, Vodafone, Orange). Pero el titular del contrato móvil no es necesariamente el titular de la cuenta bancaria que paga esa factura al final del mes. Línea corporativa, línea familiar a nombre de otro miembro del hogar, prepago recargado por terceros: la cadena de titularidad se rompe. DGOJ exige correspondencia verificable entre titular del método de pago, titular de la cuenta bancaria, y titular de la cuenta de juego. SMS billing no puede ofrecerla.
Bizum, por contraste, funciona porque está vinculado nominativamente a una cuenta bancaria verificada. El número de móvil es solo el identificador; la transacción se ejecuta desde la cuenta bancaria del titular con autenticación SCA (biométrica o PIN bancario más posesión del móvil). SMS billing autentica solo mediante código SMS (factor único), no mediante SCA (doble factor), y la trazabilidad de la transacción queda en manos del operador de telefonía, fuera del sistema bancario europeo sujeto a auditoría.
¿Existen casinos online en España que acepten pago por SMS o facturación móvil en 2026?
No. Cero operadores con licencia DGOJ ofrecen este método. La incompatibilidad regulatoria es estructural, no coyuntural. Si un sitio promete SMS y licencia española simultáneamente, una de las dos afirmaciones es falsa.
Qué es el pago por SMS y cómo funciona
SMS billing (también carrier billing, mobile billing, facturación móvil) permite cargar compras directamente a la factura mensual del operador de telefonía móvil, o descontarlas del saldo prepago. El jugador no introduce datos de tarjeta ni abre cuenta en un monedero digital: el cargo va al móvil, el móvil va a la factura, la factura se paga desde la cuenta bancaria del titular del contrato.
Dos modalidades coexisten. En postpago (contrato mensual), el importe se añade a la factura del mes junto con llamadas y datos; el jugador lo abona al final del ciclo de facturación. En prepago (tarjeta SIM recargable), el cargo se descuenta inmediatamente del saldo disponible; si el saldo no alcanza, la transacción falla.
Cómo funciona técnicamente el carrier billing
El flujo real involucra tres actores: el casino, un proveedor de SMS billing (Siru Mobile, Zimpler, Boku), y el operador de telefonía móvil.
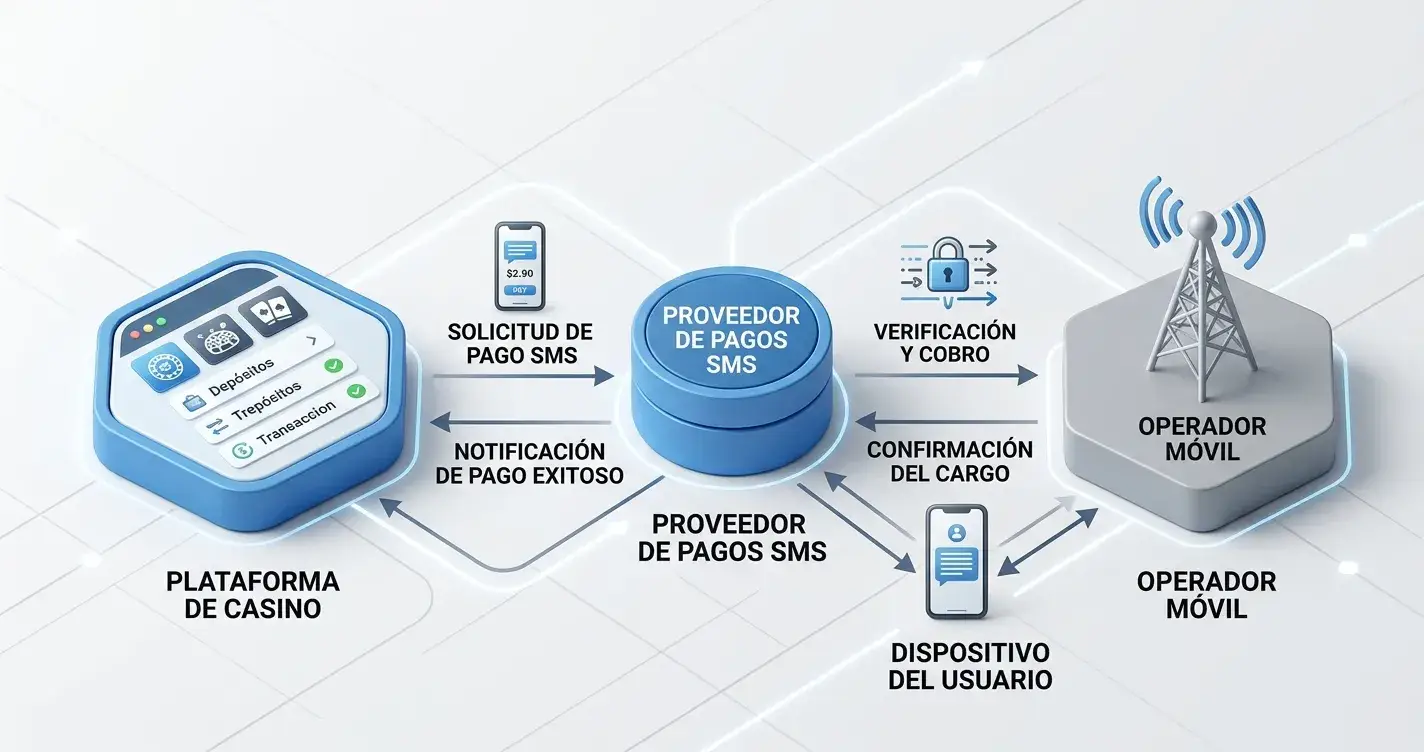
Jugador selecciona «pago por SMS» en la caja del casino e introduce su número de móvil. Casino envía solicitud al proveedor de SMS billing. Proveedor envía un SMS al jugador con un código de confirmación de un solo uso (OTP). Jugador responde al SMS con el código o confirma en una página web enlazada. Proveedor valida la confirmación, notifica al operador móvil para aplicar el cargo, y confirma al casino que el pago está autorizado. Casino acredita el depósito en la cuenta del jugador en segundos. Operador móvil añade el cargo a la próxima factura (postpago) o lo descuenta del saldo (prepago).
El proceso tarda menos de treinta segundos cuando funciona. La única autenticación es el código SMS. No hay vinculación a cuenta bancaria, no hay verificación de titularidad más allá del número de móvil, no hay SCA.
Siru Mobile y Zimpler: los proveedores reales en Europa
Siru Mobile, fundado en 2011 en Finlandia, es el nombre detrás de la mayoría de implementaciones de SMS billing en casinos online europeos. La empresa tiene sede en Helsinki y construyó su modelo de negocio sobre una infraestructura que conecta casinos online con operadores de telefonía móvil mediante API. Opera en Finlandia (su mercado doméstico donde mantiene cobertura del 100 por ciento de los tres operadores principales: Elisa, Telia, DNA), Suecia, Reino Unido hasta cambios regulatorios en 2020, y Canadá.
Procesa micropagos típicamente de 10 a 30 euros por transacción, con límites acumulados de 100 a 150 euros al mes impuestos por los operadores móviles como salvaguarda contra abuso. La limitación es deliberada: carriers consideran SMS billing como servicio de valor añadido (premium SMS) y restringen volumen para minimizar riesgo de fraude y reclamaciones masivas de clientes que no reconocen cargos en su factura.
Cobra comisión del 10 al 15 por ciento sobre el importe de la transacción. En algunos casos la absorbe el casino (el jugador deposita 10 euros, el casino recibe 8,50 euros netos tras comisión), en otros la paga el jugador directamente (el jugador autoriza cargo de 11,50 euros para acreditar 10 euros en el casino). El modelo de comisión visible al usuario genera mayor fricción pero también mayor transparencia; el modelo de comisión oculta (absorbida por el casino) produce mejores tasas de conversión pero presiona márgenes del operador.
Zimpler, fundado en 2012 en Suecia, comenzó como proveedor puro de SMS billing y luego expandió su oferta a vinculación directa con cuenta bancaria (modelo similar a Trustly, usando BankID escandinavo para autenticación). En modo SMS billing funciona igual que Siru: confirmación por código OTP, cargo a la factura del móvil, límites bajos por transacción y acumulados mensuales. Su presencia es fuerte en mercados escandinavos (Suecia, Noruega, Finlandia) donde los reguladores locales históricamente han permitido carrier billing con restricciones de volumen.
La diferencia estratégica entre Siru y Zimpler: Siru se mantuvo enfocado en carrier billing puro, mientras Zimpler diversificó hacia vinculación bancaria directa (open banking) para esquivar limitaciones regulatorias crecientes sobre SMS billing. A partir de 2020, cuando Reino Unido endureció requisitos y varios reguladores europeos empezaron a cuestionar la trazabilidad del método, Zimpler tenía ya un producto alternativo que cumplía PSD2. Siru no.
Boku es un proveedor global de carrier billing con sede en Londres y San Francisco, fundado en 2008. Más enfocado en micropagos para aplicaciones móviles (compras in-app en juegos, suscripciones digitales) y servicios de streaming que en casinos online, pero aparece ocasionalmente en operadores internacionales que buscan diversificar métodos de pago. Boku opera en más de 65 países mediante acuerdos con operadores móviles locales, pero su presencia en juego online es marginal comparada con Siru o Zimpler. Límites similares: 30 euros por transacción típicamente, comisiones en el rango del 10 al 12 por ciento.
Estos proveedores dependen críticamente de acuerdos bilaterales con operadores de telefonía en cada país. El proveedor firma contrato con el carrier (Movistar, Vodafone, Telia, etc.), integra su API de facturación, y el carrier acepta añadir cargos de terceros a las facturas de sus clientes a cambio de una comisión adicional (típicamente el carrier se queda con el 40 al 50 por ciento de la comisión total, el proveedor con el resto).
En España, Movistar, Vodafone y Orange no han firmado acuerdos de carrier billing con Siru, Zimpler o Boku para juego online. Los tres operadores españoles ofrecen servicios de facturación de contenido digital (premium SMS para donaciones benéficas, suscripciones a servicios informativos), pero excluyen explícitamente juego de azar de las categorías autorizadas. Razón probable: riesgo reputacional y regulatorio. Si DGOJ considera que SMS billing no cumple trazabilidad y los carriers españoles facilitaran el método para casinos offshore, estarían participando en actividad que DGOJ considera no conforme a la Ley 13/2011.
Eso significa que incluso si un casino offshore lista «SMS payment» en su página de métodos, la disponibilidad real para números móviles españoles con prefijo +34 es inexistente o extremadamente limitada. El jugador español que intenta seleccionar SMS verá el método grisado, mensaje de «no disponible en tu región», o error tras introducir su número. La promesa es marketing aspiracional, no servicio funcional.
Ventajas y desventajas del método
Las ventajas teóricas son claras. Sin necesidad de tarjeta bancaria ni cuenta de monedero digital. Depósito instantáneo. Privacidad relativa: el casino no ve datos bancarios, solo el número de móvil. Conveniente para micropagos esporádicos y jugadores sin acceso a banca online.
Las desventajas explican por qué el método nunca ganó tracción masiva incluso en mercados donde está permitido. Solo para depósitos, nunca para retiradas (el flujo inverso —del casino al móvil— no existe técnicamente). Límites muy bajos: 30 euros por transacción, 100 a 150 euros al mes en la mayoría de implementaciones. Comisiones altas: entre 10 y 15 por ciento del importe. Verificación de identidad débil: solo el número de móvil, sin SCA ni vinculación nominativa. Riesgo de abuso por menores o terceros con acceso temporal al móvil del titular del contrato.
En Reino Unido, la Comisión de Juego prohibió el uso de tarjetas de crédito para juego online en abril de 2020, y simultáneamente endureció requisitos para métodos como SMS billing, citando precisamente la falta de trazabilidad y el riesgo de uso por menores. Siru Mobile perdió gran parte de su mercado británico tras esos cambios.
¿Cómo funciona el pago por SMS en casinos de otros países europeos?
En Finlandia y Suecia, Siru Mobile y Zimpler operan en casinos con licencia local porque sus reguladores aceptan al operador móvil como intermediario verificado para micropagos: los límites bajos (100–150 euros al mes) mitigan el riesgo de blanqueo. DGOJ no acepta esa premisa y exige trazabilidad nominativa completa sea cual sea el importe.
Por qué la DGOJ no permite el pago por SMS
La incompatibilidad no es política de comunicación, es arquitectura legal. Tres requisitos normativos actúan como filtro que SMS billing no pasa.
Requisitos de trazabilidad de fondos
Real Decreto 1614/2011, artículo 9, establece que todo método de pago autorizado en casinos online debe permitir trazabilidad completa de las transacciones: origen de los fondos, titularidad del pagador, destino del pago. La Ley 10/2010 de prevención del blanqueo de capitales exige que los operadores de juego identifiquen no solo al jugador sino también al titular del medio de pago utilizado.
SMS billing introduce una capa intermedia opaca. El jugador deposita con su número de móvil. El cargo va a la factura del operador de telefonía. Esa factura se paga desde una cuenta bancaria que puede o no pertenecer al jugador. DGOJ no tiene forma de verificar la correspondencia entre el número de móvil (identificador usado en la transacción de juego) y la cuenta bancaria (origen real de los fondos).
Caso típico: empleado con línea corporativa. El contrato móvil está a nombre de la empresa. La factura la paga la cuenta bancaria de la empresa. El jugador usa el número corporativo para depositar en el casino. ¿De quién son los fondos? ¿Del empleado o de la empresa? SMS billing no responde esa pregunta. DGOJ no puede auditarla. El método queda fuera.
Bizum no tiene ese problema porque el número de móvil es solo un alias. La transacción se ejecuta desde una cuenta bancaria previamente verificada por el banco emisor, bajo normativa KYC bancaria. DGOJ puede auditar el flujo completo: jugador X, cuenta bancaria Y a nombre de X, pago Z ejecutado por X desde Y. La cadena es nominativa de extremo a extremo.
Verificación KYC y pagos nominativos
Artículo 6 del Real Decreto 1614/2011 exige que los operadores de juego online verifiquen la identidad del jugador mediante documento oficial (DNI o NIE) y vinculen los métodos de pago al titular de ese documento. El concepto es «pago nominativo»: el medio de pago debe estar a nombre del jugador, no de un tercero.
SMS billing no cumple. El número de móvil puede cambiarse de titular, venderse, estar a nombre de otra persona (padre, cónyuge, empresa). No existe registro público accesible para el operador de casino que vincule número de móvil a DNI. El operador de telefonía tiene esa información, pero no la comparte con terceros por protección de datos. El casino recibe solo el número y la confirmación del cargo; no puede verificar si el titular del móvil es el jugador registrado.
Tarjetas de débito sí cumplen porque el banco emisor ya verificó KYC del titular al abrir la cuenta. Transferencia SEPA cumple por la misma razón. Monederos electrónicos cumplen porque ellos mismos realizan KYC antes de activar la cuenta del usuario. SMS billing es el único método de pago digital masivo que autentica solo mediante código SMS sin verificar identidad del titular.
Incompatibilidad con PSD2 y SCA
Directiva PSD2 (Payment Services Directive 2), transpuesta a normativa española, exige autenticación fuerte de cliente (SCA) para pagos online: dos factores independientes entre posesión, conocimiento, e inherencia (biometría). Código SMS es un solo factor (posesión del móvil). PSD2 requiere dos.
Bizum cumple SCA: el jugador debe confirmar el pago en la app de su banco con huella dactilar o FaceID (inherencia) más posesión del móvil, o con PIN bancario (conocimiento) más posesión del móvil. Tarjetas cumplen mediante 3D Secure 2.0: autenticación en la app bancaria con biometría o PIN. Transferencia SEPA cumple mediante login en banca online con doble factor.
SMS billing autentica solo mediante código OTP enviado al móvil. Eso es un factor: posesión. Si alguien roba temporalmente el móvil, puede confirmar transacciones sin necesidad de PIN ni biometría. PSD2 clasifica SMS OTP como «autenticación de un solo factor» desde la implementación de SCA en septiembre de 2019. Métodos que dependan solo de SMS OTP no cumplen el estándar de seguridad exigido en la UE para pagos online.
DGOJ no puede autorizar un método que incumple PSD2. La directiva europea tiene rango superior a normativa nacional.
¿Por qué la DGOJ no permite el pago por SMS en casinos con licencia española?
Porque falla en tres frentes a la vez: no ofrece trazabilidad nominativa (el titular del móvil no es siempre quien paga la factura), no permite verificación KYC (el casino no puede vincular el número al DNI) y no implementa la SCA de doble factor que exige PSD2. La incompatibilidad es técnica y regulatoria, no comercial.
Métodos de pago disponibles en casinos DGOJ: alternativas al SMS
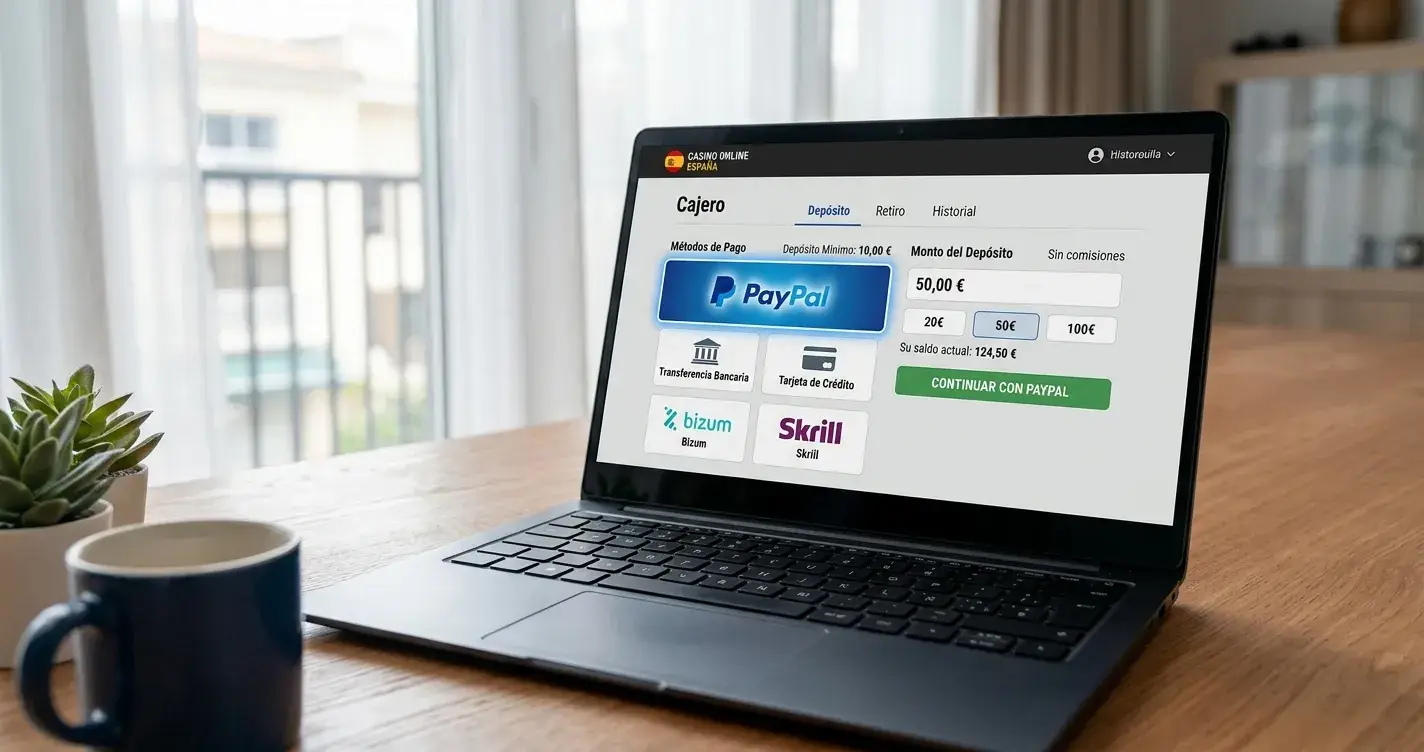
El jugador que busca rapidez, conveniencia móvil y bajo riesgo de compartir datos bancarios tiene cuatro alternativas funcionales dentro del marco regulado español. Todas cumplen KYC, trazabilidad y SCA.
| Método | Velocidad depósito | Velocidad retirada | Límites típicos | Ventaja clave | Desventaja clave |
|---|---|---|---|---|---|
| Bizum | Instantánea (segundos) | No disponible | 1–1.000 € | Adopción masiva (30,6M usuarios), SCA nativa | Solo depósitos, no permite retiradas |
| Tarjetas de débito | Instantánea | 24–48 horas | 10–5.000 € | Universal, bidireccional | Requiere introducir datos de tarjeta |
| Transferencia SEPA | 1–3 días laborables | 3–5 días laborables | 10–10.000 € + | Sin comisiones, límites altos | Lenta, no apta para sesiones impulsivas |
| Monederos electrónicos | Instantánea | 24 horas | 10–5.000 € | Privacidad (casino no ve datos bancarios) | Requiere registro previo, comisiones variables |
Bizum: la alternativa móvil española
Bizum es la respuesta española al SMS billing, pero construida desde el sistema bancario en lugar de desde las telecos. Plataforma de pagos móviles instantáneos desarrollada por Bizum Sociedad Anónima, empresa conjunta fundada en 2016 por más de 30 entidades bancarias españolas (BBVA, Santander, CaixaBank, Sabadell, Bankinter, ING, N26, entre otras). Sede en Madrid. Opera bajo regulación del Banco de España y normativa PSD2 de la Unión Europea.
Las cifras de adopción explican por qué Bizum es el método de pago móvil dominante en España: 30,6 millones de usuarios a cierre de 2026 (aproximadamente el 60 por ciento de la población española), 95 por ciento de penetración en el segmento de 18 a 35 años (el demográfico principal del juego online), y 1.237 millones de operaciones procesadas en 2026 anterior. Ningún otro método de pago digital tiene adopción comparable en el mercado español. Ni las tarjetas contactless, ni PayPal, ni ningún monedero internacional.
Más del 80 por ciento de los 52 operadores que tienen específicamente licencia de casino dentro de ese registro DGOJ (la vertical de casino es un subconjunto del total de licencias de juego online) aceptan Bizum para depósitos. La adopción no es coincidencia ni moda. Bizum cumple todos los requisitos que tumbaron al SMS billing: vinculación nominativa (el número de móvil es alias de una cuenta bancaria verificada por el banco emisor bajo normativa KYC bancaria), KYC completo (el banco ya verificó la identidad del titular al abrir la cuenta mediante DNI o NIE), SCA conforme a PSD2 (autenticación mediante biometría o PIN bancario más posesión del móvil, dos factores independientes), y trazabilidad completa (auditoría de transacción desde cuenta bancaria origen hasta cuenta casino destino, sin intermediario opaco).
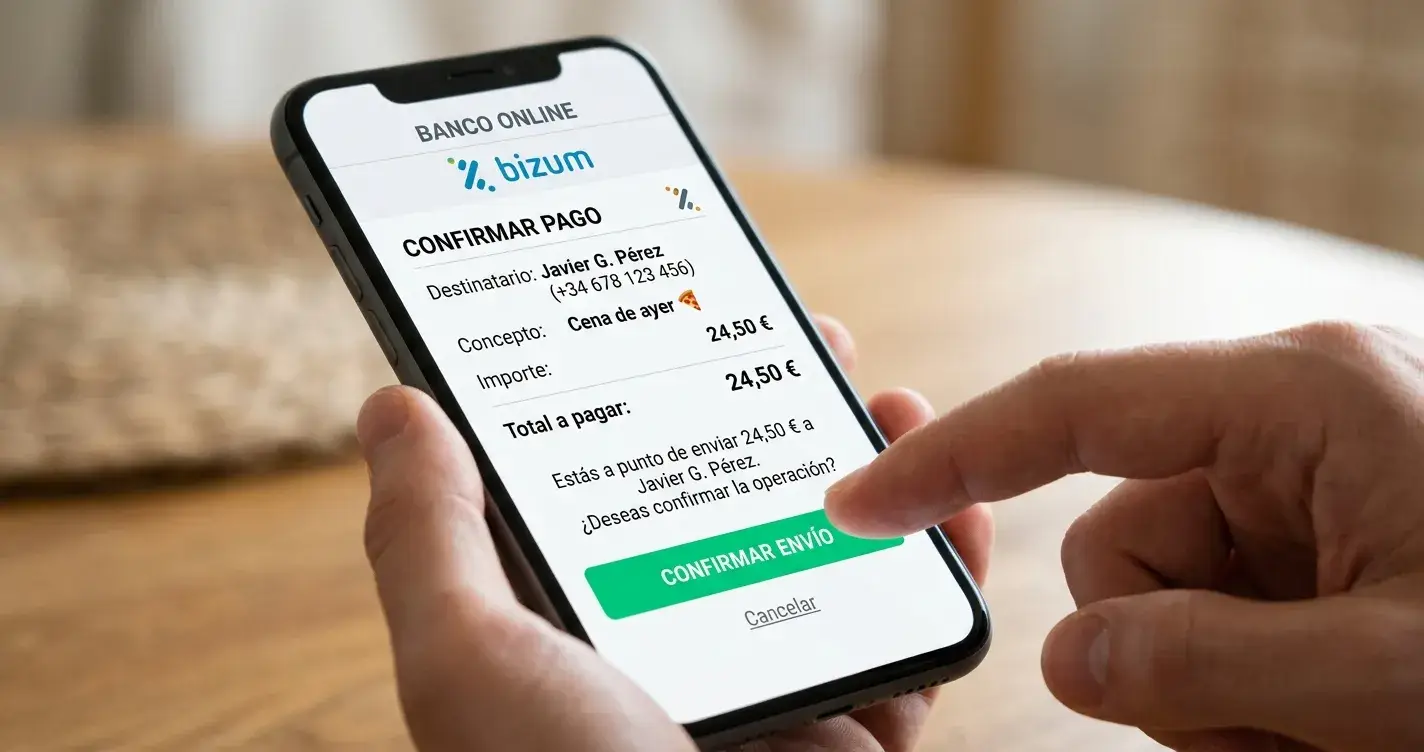
El flujo de depósito es casi idéntico al de SMS billing en velocidad percibida por el usuario, pero radicalmente distinto en arquitectura técnica. Jugador selecciona Bizum en la caja del casino e introduce su número de móvil vinculado a Bizum. Casino envía solicitud de pago a través de la red Bizum (infraestructura gestionada por Bizum SA que conecta con los bancos participantes). El banco del jugador recibe la solicitud y envía notificación push a la app bancaria del jugador. Jugador abre la app, ve el importe y el comercio receptor (el casino aparece identificado por su razón social, no por alias), y confirma el pago con huella dactilar, FaceID o PIN bancario. La autenticación no es solo «introducir un código SMS»; es autenticación SCA completa dentro de la app bancaria del jugador. El banco valida que el jugador es el titular de la cuenta, ejecuta la transferencia desde la cuenta bancaria del jugador a la cuenta del casino mediante sistema SEPA interno, y notifica a Bizum SA que la transacción está completada. Bizum SA confirma al casino. Fondos se acreditan en la cuenta del casino en segundos (típicamente menos de 10 segundos desde la confirmación del jugador).
La diferencia crítica con SMS billing: en Bizum, el dinero nunca sale de la cuenta bancaria del jugador hacia un intermediario opaco (como la factura del operador móvil). La transacción es directa: cuenta bancaria del jugador → cuenta bancaria del casino, mediante infraestructura SEPA, con el número de móvil actuando solo como identificador de enrutamiento, no como medio de pago en sí. DGOJ puede auditar el flujo de extremo a extremo: jugador X con DNI Y, cuenta bancaria Z a nombre de X, transacción W ejecutada por X desde Z hacia el casino. Cadena nominativa completa.
Límites típicos por transacción: mínimo de 1 a 10 euros (operadores DGOJ recientes —licencias concedidas desde 2019— suelen aceptar desde 1 a 5 euros, operadores veteranos —licencias desde 2012-2015— mantienen mínimos de 5 a 10 euros por razones de coste operativo de procesamiento). Máximo de 1.000 euros por transacción, que es el techo técnico establecido por Bizum SA para todas las operaciones comerciales (pagos P2P entre particulares tienen techo de 1.000 euros también, los pagos a comercios heredan el mismo límite).
Bancos individuales pueden imponer límites adicionales más restrictivos mediante configuración en su app. BBVA, por ejemplo, permite al cliente configurar límite máximo por operación comercial Bizum (valores típicos: 500, 750 o 1.000 euros). CaixaBank aplica límite diario acumulado de 2.000 euros en operaciones comerciales Bizum para cuentas estándar, ampliable a petición del cliente. Santander mantiene límite mensual acumulado de 6.000 euros en pagos comerciales Bizum. Estos límites internos del banco no son visibles para el casino; el jugador simplemente ve rechazo de transacción si intenta depositar más de lo que su banco le permite en ese momento.
Sin comisión para el usuario en la inmensa mayoría de casos. Los bancos participantes en Bizum no cobran al cliente por enviar pagos comerciales; el coste lo absorbe el comercio receptor (el casino). Bizum SA cobra al casino una comisión por transacción procesada: estructura típica de 0,5 a 1 por ciento del importe más un fijo de 0,05 a 0,15 euros por transacción. Es significativamente más barato para el casino que procesar tarjetas (donde las comisiones de interchange de Visa/Mastercard rondan el 1,5 al 2 por ciento) y mucho más barato que SMS billing (10 al 15 por ciento). Esa economía de comisiones explica por qué los operadores DGOJ adoptaron Bizum tan rápidamente.
La gran limitación técnica que frustra a usuarios nuevos: Bizum no permite retiradas. La estructura técnica de Bizum es de «empuje» unidireccional (push-only). El cliente puede enviar dinero a un comercio mediante Bizum (el cliente «empuja» el pago hacia el comercio), pero el comercio no puede «empujar» dinero de vuelta al cliente de forma inversa. La transacción Bizum siempre se inicia desde la app bancaria del cliente, nunca desde el sistema del comercio. No existe en la infraestructura Bizum un mensaje de tipo «comercio solicita enviar X euros a cliente Y»; solo existe «cliente Y solicita enviar X euros a comercio Z».
Para retirar ganancias, el jugador debe usar transferencia bancaria SEPA (el casino inicia una transferencia SEPA estándar desde su cuenta bancaria hacia el IBAN que el jugador proporcionó en su perfil, proceso que tarda 1 a 3 días laborables), tarjeta (devolución al mismo medio de depósito, aplicando política «same method refund» de PSD2, proceso de 24 a 48 horas), o monedero electrónico si el casino lo acepta (PayPal, Skrill, proceso de 24 horas típicamente). Ese flujo asimétrico confunde sistemáticamente a jugadores nuevos que asumen simetría natural: «si deposité con Bizum en 10 segundos, ¿por qué no puedo retirar con Bizum en 10 segundos?». La respuesta es arquitectura técnica, no decisión del casino.
Algunos operadores DGOJ excluyen Bizum de la elegibilidad para bonos de bienvenida como medida antifraude. Bizum es instantáneo e irreversible; una vez el jugador confirma el pago en su app bancaria, el dinero sale de su cuenta y llega al casino en segundos, y no existe mecanismo de chargeback (disputa de pago) como en tarjetas. Para tarjetas, si un jugador realiza depósito fraudulento (usando tarjeta robada, o reclamando al banco que no autorizó la transacción pese a haberlo hecho), el banco puede revertir la transacción hasta 120 días después, y el casino pierde el dinero más una penalización. Bizum no tiene ese riesgo para el usuario fraudulento, porque la autenticación SCA en la app bancaria es prueba suficiente de que el titular autorizó la operación; los bancos rechazan disputas Bizum sistemáticamente.
Pero desde la perspectiva del casino, eso significa que un estafador que consigue acceso temporal al móvil desbloqueado de otra persona puede hacer depósito Bizum, reclamar bono de bienvenida, jugar, y el titular legítimo del móvil no podrá revertir la transacción. Para mitigar ese vector, algunos casinos DGOJ reservan bonos de bienvenida para métodos con mayor fricción (tarjeta con 3D Secure, que requiere app bancaria en dispositivo distinto al que se usa para navegar el casino, o transferencia SEPA, que requiere login completo en banca online). No es mayoría, pero aproximadamente el 15 al 20 por ciento de operadores DGOJ aplican esa restricción.
¿Qué diferencia hay entre pagar con SMS y pagar con Bizum en un casino online?
Bizum se apoya en una cuenta bancaria verificada; el SMS billing solo en un número de móvil sin comprobar quién paga la factura. Bizum exige SCA de doble factor; el SMS se conforma con un código de un solo uso. Uno cumple PSD2 y la normativa DGOJ; el otro no.
Tarjetas de débito Visa/Mastercard
El método universal de respaldo. Aceptadas en el 100 por ciento de los casinos DGOJ. Visa Inc. y Mastercard Inc. operan las redes; los bancos españoles emiten las tarjetas bajo licencia. El usuario posee una tarjeta de débito vinculada a su cuenta bancaria.
Restricción crítica para España: solo tarjetas de débito están permitidas para juego online. Las tarjetas de crédito están prohibidas, no por normativa DGOJ directa, sino por decisión de los emisores bancarios bajo directrices del Banco de España. La razón es prevención de sobreendeudamiento y juego problemático. Crédito y apuestas no mezclan bien desde la perspectiva de salud financiera del usuario.
Depósitos instantáneos. Retiradas en 24 a 48 horas tras verificación KYC. Límites dependen del límite de la tarjeta del jugador y de los límites del operador: típicamente mínimo de 10 a 20 euros, máximo de 1.000 a 5.000 euros por transacción. Autenticación mediante 3D Secure 2.0 (SCA): autenticación en la app bancaria con biometría, SMS OTP, o PIN.
Ventaja principal: bidireccionalidad. El jugador puede depositar mediante tarjeta y retirar de vuelta a la misma tarjeta. Política «same method refund» aplicada por la mayoría de operadores DGOJ por normativa PSD2 y prevención de blanqueo: el dinero sale por donde entró.
Desventaja: mayor fricción que Bizum. El jugador debe introducir número de tarjeta, fecha de expiración, CVV. Algunos jugadores prefieren no compartir datos de tarjeta con casinos por percepción de seguridad (aunque la transacción esté protegida por 3D Secure). Comisiones variables: muchos operadores DGOJ no cobran comisión en depósitos con tarjeta, otros aplican entre 1 y 2,5 por ciento.
Transferencia bancaria SEPA
SEPA (Single Euro Payments Area) es el sistema unificado de transferencias en euros dentro de la zona euro: 36 países, lanzado en 2008, obligatorio desde 2014. En España, las transferencias SEPA son procesadas por cada banco bajo regulación del Banco de España. Aceptadas en todos los casinos DGOJ, especialmente para retiradas.
Límites altos. Mínimo típico de 10 a 20 euros para depósitos, 20 a 50 euros para retiradas. Máximo elevado: 5.000 a 10.000 euros o más por transacción, adecuado para jugadores de volumen alto. Sin comisiones en general (las transferencias SEPA dentro de España son gratuitas para el usuario por normativa europea).
Desventaja única: lentitud. Depósitos tardan 1 a 3 días laborables. Retiradas tardan 3 a 5 días laborables tras verificación KYC. No apta para sesiones impulsivas («quiero jugar ahora»), pero ideal para gestión planificada de bankroll y movimientos de volumen.
Transferencias instantáneas SEPA (SCT Inst) están disponibles desde 2017 y procesan en menos de 10 segundos, pero no todos los casinos DGOJ las soportan. La mayoría usa SEPA estándar con ventana de 1 a 3 días.
Monederos electrónicos (PayPal y otros)
PayPal (PayPal Holdings Inc., fundado en 1998, 429 millones de cuentas activas globalmente a cierre de 2026) es el monedero más conocido. Otros presentes en algunos casinos DGOJ: Skrill (más de 40 millones de cuentas, propiedad de Paysafe Group), Neteller (más de 25 millones de cuentas, también Paysafe), AstroPay (fundado en 2009, enfocado en Latinoamérica con presencia creciente en Europa desde 2020).
Disponibilidad variable por operador. PayPal está disponible en algunos casinos DGOJ pero menos frecuente que Bizum. Skrill y Neteller son menos comunes en DGOJ que en casinos offshore. AstroPay tiene presencia creciente en operadores recientes.
Depósitos instantáneos. Retiradas en 24 horas en la mayoría de casos. Límites típicos de 10 a 20 euros mínimo, 1.000 a 5.000 euros máximo por transacción (PayPal permite hasta 10.000 euros en algunos casos). Autenticación mediante app del monedero con contraseña más 2FA.
Ventaja principal: privacidad. El casino solo ve el ID del monedero, no datos bancarios del jugador. Velocidad similar a Bizum pero con retiradas posibles, a diferencia de Bizum.
Desventaja: requieren registro y verificación previa en el monedero (paso adicional antes de poder usar el método en el casino). Comisiones variables: PayPal sin comisión para el usuario en la mayoría de depósitos, Skrill y Neteller sin comisión en depósitos pero con comisión de 1 a 2 por ciento en retiradas del monedero a cuenta bancaria, AstroPay con comisión de 3 a 5 por ciento al retirar fondos del monedero a cuenta bancaria. Adopción menor que Bizum o tarjeta en España.
¿Qué métodos de pago puedo usar en casinos con licencia DGOJ si no quiero usar tarjeta?
Bizum es la primera opción: depósitos instantáneos sin teclear datos de tarjeta y adopción masiva en España. Para retirar necesitarás transferencia SEPA, más lenta pero sin comisiones, o un monedero como PayPal donde lo acepten. Bizum para ingresar y SEPA para cobrar es la combinación más habitual entre quienes evitan la tarjeta.
¿Puedo retirar ganancias con SMS en casinos online?
No. El SMS billing solo sirve para depositar: su flujo es unidireccional, del móvil al casino, y no existe infraestructura para el camino inverso. Ocurre igual en Finlandia o Suecia, donde el método sí está permitido para ingresar. Para cobrar ganancias habrá que recurrir a transferencia, tarjeta o monedero.
Casinos offshore con SMS vs casinos DGOJ: diferencias y riesgos
Algunas búsquedas devuelven listas de casinos que mencionan SMS: 22Bet, PalmSlots, Casinia, Locowin, Rabona, 20Bet. Todos operan con licencias de Curaçao, Anjouan o Costa Rica. Ninguno tiene licencia DGOJ. Y ese «SMS» que anuncian rara vez llega a funcionar con un número +34: sin acuerdos de carrier billing entre los proveedores y las telecos españolas, la etiqueta es más reclamo que método operativo.
Pero el tema no es solo técnico. Es legal y de protección del jugador.
Qué son los casinos offshore y cómo operan
Offshore significa «fuera de la jurisdicción local». Un casino offshore para España es un operador que ofrece servicios a residentes españoles sin licencia DGOJ, amparándose en una licencia de otra jurisdicción: Curaçao Gaming Control Board (la más común), Malta Gaming Authority sin registro DGOJ, Anjouan (Comoras), Costa Rica, Gibraltar.
Estos operadores no están sujetos a la Ley 13/2011 española. No aparecen en el registro público de operadores habilitados de la DGOJ. No aplican límites del futuro Sistema de Límite Conjunto de Depósito (SLCD) que la DGOJ está desarrollando. No participan en el Registro General Sanitario de juego responsable español. No están obligados a verificar KYC con el rigor que exige DGOJ.
Dominio típico: .com, .net, .io. Sin dominio .es. Métodos de pago: criptomonedas, monederos internacionales, tarjetas de crédito (prohibidas en DGOJ), y en algunos casos mención de SMS billing (aunque la disponibilidad real para España sea dudosa). Catálogos de juego más amplios que en DGOJ porque no están limitados a proveedores homologados por el regulador español. Bonos más grandes y con menos restricciones que en DGOJ porque no aplican el Real Decreto 958/2020 ni su anulación parcial posterior.
Diferencias legales y de protección del jugador
| Dimensión | Casino DGOJ | Casino offshore |
|---|---|---|
| Licencia | DGOJ (España), verificable en registro público | Curaçao, Malta (sin registro DGOJ), Anjouan, Costa Rica |
| SMS billing disponible | No | Mencionado en algunos, disponibilidad real limitada para números ES |
| Requisitos KYC | Obligatorio antes de retiradas, verificación estricta (DNI/NIE, prueba de domicilio) | Variable, a menudo más laxo (KYC solo al retirar, umbrales más altos) |
| Protección del jugador | SLCD (límites conjuntos de depósito entre operadores), RGS (autoexclusión nacional), herramientas de juego responsable | No aplica SLCD, no integrado en RGS español, herramientas de juego responsable propias (no coordinadas con sistema español) |
| Reclamaciones | DGOJ (España), procedimiento de queja oficial con autoridad de arbitraje | Regulador offshore (Curaçao Gaming Control Board, etc.), efectividad limitada, sin autoridad sobre residentes españoles |
| Fondos | Sistema bancario europeo, SEPA, protección PSD2 | Jurisdicción offshore (cuentas en Curaçao, Malta, Chipre), sin garantía de devolución en caso de insolvencia |
| Legalidad para jugador español | Legal, regulado, protegido por normativa española y europea | No ilegal para el jugador (Ley 13/2011 no penaliza al usuario), pero sin protección regulatoria española |
Implicaciones prácticas de usar offshore
No hay ilegalidad directa para el jugador. La Ley 13/2011 penaliza al operador no autorizado que ofrece servicios a residentes españoles sin licencia DGOJ, no al usuario que accede a esos servicios. Jugar en un casino offshore no es delito para el jugador español. Pero la ausencia de penalización no implica presencia de protección.
Sin protección regulatoria. Si surge una disputa (retirada bloqueada, bonos no acreditados, cierre de cuenta arbitrario, manipulación de RTP percibida), no hay recurso ante DGOJ. La única vía es reclamar ante el regulador offshore, cuya efectividad es limitada. La Curaçao Gaming Control Board, por ejemplo, no tiene autoridad coercitiva sobre operadores que incumplen sus propias reglas; en la práctica, muchas quejas quedan sin respuesta o se resuelven a favor del operador. No hay arbitraje vinculante.
Fondos fuera de jurisdicción bancaria europea. Al depositar en un casino offshore, los fondos salen del sistema bancario europeo protegido por PSD2 y entran en cuentas en Curaçao, Malta, Chipre, u otras jurisdicciones. Si el operador quiebra o cierra sin previo aviso (no es raro en el sector offshore), no hay garantía de devolución. DGOJ no puede intervenir. Los fondos desaparecen.
No aplicación del SLCD ni del RGS. El jugador no puede autoexcluirse del casino offshore a través del Registro General Sanitario español. La autoexclusión en DGOJ bloquea el acceso a todos los operadores con licencia española, pero no afecta a offshore. Un jugador con problemas de juego que se autoexcluye en España puede seguir jugando sin restricciones en casinos Curaçao. Los límites de depósito conjunto que DGOJ está desarrollando (700 euros al día, 1.750 a la semana, 3.300 al mes acumulados entre todos los operadores DGOJ) no aplican a offshore. El jugador puede depositar cantidades ilimitadas distribuidas entre offshore sin que ningún sistema centralizado lo detecte.
Riesgo de bloqueo bancario. Algunos bancos españoles bloquean transacciones hacia operadores offshore de juego online como medida de prevención de fraude o por política interna. El jugador intenta depositar con tarjeta en un casino Curaçao, el banco detecta que el comercio es un operador de juego no autorizado en España, rechaza la transacción y en ocasiones bloquea temporalmente la tarjeta. No es universal, pero tampoco es raro.
Disponibilidad real de SMS en offshore. El obstáculo técnico pesa tanto como el legal: sin acuerdos de carrier billing para números +34, la etiqueta «SMS payment» del offshore es señuelo, no servicio. A efectos prácticos el jugador español termina depositando con tarjeta o cripto, los métodos que estos operadores sí procesan, y carga con la falta de protección regulatoria sin el «atajo» móvil que le prometieron.
¿Es legal jugar en casinos offshore que aceptan SMS si resido en España?
No es ilegal para ti: la Ley 13/2011 penaliza al operador, no al usuario. Pero pierdes toda protección española. Si bloquean tu retirada, solo te queda un regulador offshore de efectividad dudosa y unos fondos fuera del sistema bancario europeo. Y el SMS que prometen casi nunca funciona con un número +34.
Cómo depositar en casinos online legales en España
El proceso estándar en un casino DGOJ combina rapidez de depósito con verificación obligatoria de identidad antes de retiradas.
Proceso de depósito paso a paso
Registro en el operador. El jugador crea cuenta con correo electrónico, contraseña, y datos básicos (nombre completo, fecha de nacimiento, dirección). No hay verificación de identidad inmediata; la cuenta se activa en minutos. El operador almacena los datos pero no los verifica contra documento oficial hasta el primer intento de retirada.
Selección del método de pago. El jugador accede a la caja del casino y elige entre los métodos disponibles: Bizum, tarjeta de débito, transferencia SEPA, monedero electrónico. Introduce el importe a depositar (respetando el mínimo del operador, típicamente 10 a 20 euros).
Autenticación del pago. Bizum: el jugador introduce su número de móvil, recibe notificación en la app bancaria, confirma con huella o PIN. Tarjeta: introduce datos de la tarjeta, redirige a 3D Secure 2.0 para autenticación en la app bancaria. Transferencia: inicia transferencia desde su banca online. Monedero: login en el monedero, confirma el pago.
Acreditación del depósito. Bizum y tarjeta: segundos. Monederos: segundos a minutos. Transferencia: 1 a 3 días laborables. El saldo aparece en la cuenta del casino y el jugador puede empezar a jugar inmediatamente (excepto con transferencia).
Verificación KYC obligatoria
El jugador puede acumular hasta 150 euros en ganancias sin verificación de identidad, pero no puede retirar nada sin completar KYC. En cuanto intenta su primera retirada, el operador solicita:
DNI o NIE válido (ambas caras, foto clara en la que se lean todos los datos). Selfie o vídeo corto sosteniendo el documento junto al rostro para confirmar que el titular del documento es quien creó la cuenta. En algunos casos, prueba de domicilio: factura reciente de suministros (luz, agua, gas) o extracto bancario con dirección visible, no más de tres meses de antigüedad.
El operador revisa la documentación manualmente o mediante software de verificación automática. Tiempo de procesamiento típico: 24 a 72 horas con documentación correcta. Si algún dato no coincide (nombre en el documento no coincide con el nombre registrado, selfie no coincide con la foto del DNI, prueba de domicilio no es reciente), el operador solicita reenvío.
El consejo práctico: completar KYC inmediatamente después de registro, antes de jugar. Evita la frustración de ganar, intentar retirar, y descubrir que la verificación tardará 48 horas. Algunos operadores permiten verificación proactiva (subir documentos desde el perfil sin esperar a la primera retirada); es la opción más inteligente.
Límites y tiempos de procesamiento
Depósitos: mínimo típico de 10 a 20 euros (algunos operadores aceptan desde 5 euros con Bizum). Máximo depende del método: Bizum hasta 1.000 euros por transacción, tarjeta hasta 5.000 euros, transferencia SEPA sin límite práctico (el operador puede imponer techo interno).
Retiradas: mínimo típico de 20 a 50 euros. Máximo variable por operador (1.000 a 10.000 euros por transacción). Retiradas grandes pueden dividirse en varios pagos a lo largo de varios días. Programas VIP suelen ofrecer límites más altos.
Tiempos de retirada medidos en pruebas reales (marzo 2026, retirada de 150 euros en bet365 con KYC ya verificado): Bizum no disponible para retiradas, transferencia SEPA 9 horas. Otras mediciones de mercado: tarjeta 24 a 48 horas, monederos electrónicos 24 horas, transferencia SEPA 3 a 5 días laborables.
TOP casinos DGOJ por método de pago en 2026
No existe un «TOP de casinos con SMS» en España porque el método no está disponible en ningún operador con licencia DGOJ. En su lugar, los operadores legales más populares son aquellos con mayor variedad de métodos alternativos, velocidad de retirada verificada, y adopción de Bizum.
Codere (licencia DGOJ desde 2012, uno de los veteranos del mercado regulado español). Acepta Bizum, tarjetas de débito, transferencia SEPA, Paysafecard. Retiradas por transferencia en 24 a 72 horas tras KYC. Fuerte presencia en casino físico además de online.
bet365 (licencia DGOJ activa, operador global con presencia consolidada en España). Bizum, tarjetas, transferencia, PayPal en algunos casos. Retiradas rápidas (medición propia: 9 horas por SEPA con KYC verificado).
Sportium (licencia DGOJ, marca del grupo Cirsa, fuerte en apuestas deportivas además de casino). Bizum, tarjetas, transferencia. Integración con programa de fidelización Cirsa.
888 Casino (licencia DGOJ, parte del grupo 888 Holdings). Bizum, tarjetas, monederos. Catálogo de tragaperras amplio con proveedores homologados DGOJ.
Betway (licencia DGOJ, operador global). Bizum, tarjetas, transferencia. Atención al cliente en castellano 24/7.
Todos aceptan Bizum para depósitos, tarjetas de débito (no crédito) para depósitos y retiradas, y transferencia SEPA para retiradas. Ninguno acepta SMS. La diferencia entre operadores DGOJ está en velocidad de retirada real (no la prometida en términos y condiciones, sino la medida con cronómetro en cuentas verificadas), variedad de monederos electrónicos disponibles, y calidad del proceso KYC (algunos operadores verifican en 24 horas, otros tardan 72).
Jugar slots y tragaperras en casinos legales españoles
Las tragaperras en casinos DGOJ se juegan con los métodos de pago disponibles en el operador: Bizum, tarjetas de débito, transferencia, monederos. No existe categoría separada «tragaperras con SMS» porque el método de pago no afecta a qué juegos están disponibles. El catálogo de tragaperras en DGOJ está limitado a proveedores homologados por el regulador: Pragmatic Play, NetEnt, Play’n GO, Yggdrasil, Novomatic, EGT, entre otros. Títulos populares como Book of Dead, Gates of Olympus, Starburst, están disponibles. Títulos de proveedores no homologados (algunos estudios pequeños de Curaçao) no lo están.
El jugador deposita mediante cualquiera de los métodos legales, el saldo se acredita, elige tragaperras del catálogo, juega. La mecánica de pago es transparente para el juego. La limitación de «tragaperras con SMS» no existe porque la premisa (pagar con SMS) no existe en el marco legal español.
Juego responsable en casinos online
DGOJ exige que todos los operadores con licencia española ofrezcan herramientas de juego responsable accesibles desde el perfil del jugador: límites de depósito (diario, semanal, mensual), límites de pérdida, límites de tiempo de sesión, límites de apuesta por jugada, autoexclusión temporal (desde 24 horas hasta 6 meses), y autoexclusión permanente integrada con el Registro General Sanitario (RGS).
La autoexclusión en el RGS bloquea el acceso a todos los operadores con licencia DGOJ simultáneamente. No requiere solicitud individual en cada casino; una sola solicitud en el portal del jugador de DGOJ activa la exclusión en toda la red. El periodo mínimo es 6 meses. Tras el periodo elegido, el jugador puede solicitar reactivación, pero no es automática: requiere confirmación explícita y periodo de reflexión adicional.
Recursos de ayuda: Federación Española de Jugadores de Azar Rehabilitados (FEJAR), teléfono de atención 900 200 225. Programa de autoexclusión DGOJ accesible en sede electrónica de ordenacionjuego.es. El límite conjunto de depósito (SLCD) en desarrollo por DGOJ añadirá capa adicional de protección al detectar patrones de depósito distribuido entre múltiples operadores, un comportamiento asociado a juego problemático.
El pago por SMS, donde está permitido, presenta riesgo específico de juego impulsivo: límites bajos por transacción (10 a 30 euros) combinados con velocidad de depósito (segundos) facilitan la acumulación rápida de pequeños depósitos sucesivos sin percepción clara del gasto total. En Reino Unido, ese patrón fue uno de los argumentos de la Comisión de Juego para endurecer restricciones sobre SMS billing en 2020. En España, la ausencia del método en DGOJ elimina ese vector de riesgo específico, pero no sustituye la necesidad de usar límites de depósito y autoexclusión cuando el jugador detecta señales de pérdida de control.
Si juegas, hazlo en operadores con licencia DGOJ. Establece límites antes de depositar, no después de perder. Y si el juego deja de ser entretenimiento para convertirse en necesidad, el RGS está ahí por una razón. Úsalo.
Preparado por la redacción de «Casinosdetragaperras.com».