Pagar con Factura Móvil en Casinos Online: Qué Funciona de Verdad en España 2026
 Disponible en ES
El pago mediante factura del operador móvil no está disponible en casinos con licencia DGOJ en España. Ninguno de los 77 operadores autorizados en mayo de 2026 acepta este método. La razón no es técnica sino regulatoria: carrier billing no cumple los requisitos de verificación de identidad, trazabilidad de fondos y prevención de blanqueo que exige la normativa española.
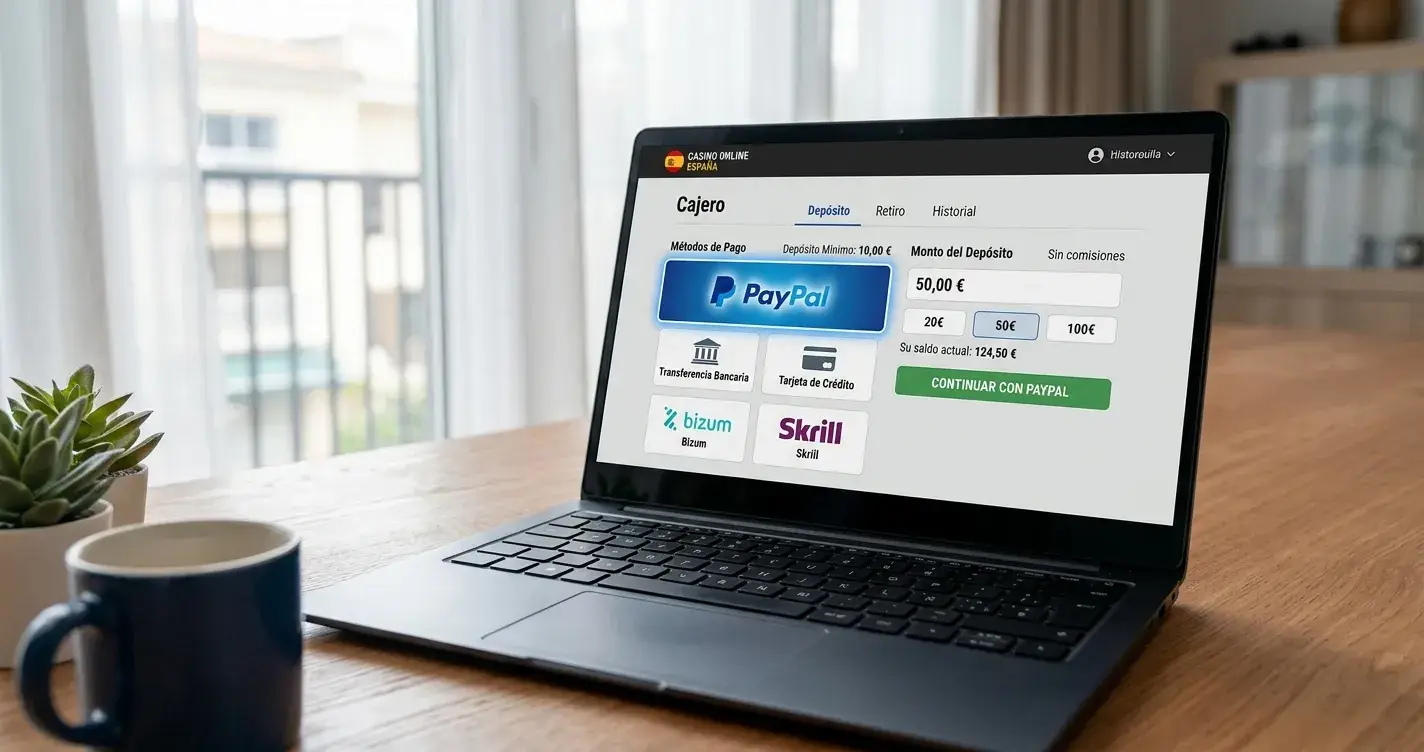
Quien busca este método probablemente valora su comodidad: pagar desde el móvil sin compartir datos bancarios con el casino, depósitos instantáneos cargados a la factura telefónica. Esas necesidades tienen respuesta en España, pero a través de métodos distintos. Bizum replica la experiencia de pago móvil inmediato. Paysafecard ofrece privacidad sin cuenta bancaria. PayPal, Skrill y Neteller permiten depositar y retirar sin entregar el número de tarjeta al operador.
El carrier billing sí funciona en Reino Unido a través del proveedor Boku, con límites bajos y solo para depósitos. Siru Mobile, el competidor nórdico, abandonó prácticamente el mercado de casinos en 2026. Conocer el contexto internacional ayuda a entender por qué España regulada tomó otro camino.
Índice de contenidos
- Pagar casino con factura móvil en España: la respuesta directa
- Por qué no está permitido en casinos con licencia DGOJ
- Alternativas reales en España: métodos que sí funcionan en casinos DGOJ
- Dónde SÍ funciona: Reino Unido y el modelo Boku
- Qué es el pago por factura móvil y cómo funciona
- Jugar desde el móvil con métodos compatibles
- Cómo depositar en casinos online desde el móvil (paso a paso)
- Advertencia sobre casinos sin licencia DGOJ
Pagar casino con factura móvil en España: la respuesta directa
No. El método no existe en casinos con licencia de la Dirección General de Ordenación del Juego. Buscar «pago por SMS» o «carrier billing» en la caja de un operador autorizado no arroja resultado. La exclusión es deliberada: la DGOJ no permite métodos de pago que no cumplan los estándares de control financiero del juego online español.
Carrier billing funciona cargando el importe del depósito a la factura mensual del operador móvil o descontándolo del saldo prepago. El jugador selecciona la opción en el casino, introduce su número de móvil, recibe un SMS de confirmación y aprueba el cargo. El dinero aparece en la cuenta de juego en segundos. Sobre el papel, práctico.
¿Se puede pagar en casinos online con la factura del móvil en España en 2026?
No. Ningún casino con licencia DGOJ ofrece este método en 2026. Los 77 operadores autorizados utilizan métodos que cumplen los requisitos regulatorios españoles: Bizum, tarjetas Visa y Mastercard, PayPal, Paysafecard, Skrill, Neteller, transferencia bancaria, Trustly, Apple Pay y Google Pay. El pago por factura móvil queda fuera del marco legal porque no permite verificación completa de identidad del jugador, carece de trazabilidad de origen de fondos en modalidad prepago, no cumple los requisitos de autenticación reforzada PSD2, y solo funciona en una dirección: depósitos sin posibilidad de retirada.
En la práctica, esto significa que un sitio que ofrezca pago con factura móvil opera sin licencia española. Sin supervisión DGOJ, sin protección legal, sin vía de reclamación ante el regulador. Más adelante en este análisis se detalla por qué esa distinción importa.
Por qué no está permitido en casinos con licencia DGOJ
La Ley 13/2011 de regulación del juego establece el marco. El Real Decreto 176/2023 sobre entornos seguros de juego desarrolla los controles. La DGOJ, dependiente del Ministerio de Derechos Sociales, Consumo y Agenda 2030, supervisa cumplimiento. Carrier billing choca con cuatro pilares de esa arquitectura regulatoria.
Requisitos KYC: verificación de identidad del jugador
Know Your Customer obliga a los operadores a verificar la identidad de cada jugador antes de aceptar el primer depósito. DNI o NIE, domicilio, fecha de nacimiento, coincidencia entre titular de la cuenta de juego y titular del método de pago. El objetivo es impedir que menores, personas autoexcluidas del Registro General de Interdicciones de Acceso al Juego, o jugadores suplantados accedan a las plataformas.
Carrier billing rompe esa cadena. El titular del contrato móvil puede no ser el usuario del móvil. Un hijo puede usar el teléfono de su padre. Un trabajador puede tener línea corporativa a nombre de la empresa. El cargo aparece en la factura del titular legal, pero el casino no verifica quién apretó el botón. La DGOJ no acepta ese vacío.
En Reino Unido, donde Boku opera, la UK Gambling Commission tiene estándares KYC distintos y carrier billing está permitido. España optó por trazabilidad más estricta. No es cuestión de que un regulador sea «mejor» que otro: son prioridades distintas sobre qué riesgos se toleran.
Normativa AML: trazabilidad de fondos
Anti-Money Laundering exige que cada euro depositado en un casino tenga origen verificable. Tarjetas bancarias: vinculadas a cuenta con titular identificado. Bizum: vinculado a cuenta bancaria española verificada. PayPal, Skrill, Neteller: cuentas con KYC completado. Transferencia bancaria: IBAN visible, banco emisor identificable.
Carrier billing en modalidad prepago no deja rastro. El jugador compra una tarjeta SIM prepago sin registro, carga saldo en efectivo en un quiosco, deposita en el casino. ¿Origen de los fondos? Opaco. La normativa española sobre prevención de blanqueo de capitales (Ley 10/2010) no admite métodos ciegos.
En modalidad contrato el problema es menor: existe un titular legal con datos verificables. Pero el importe cargado a la factura sigue siendo una «deuda diferida» entre usuario y operador móvil, sin trazabilidad inmediata del origen de los fondos que el usuario usará para pagar esa factura un mes después. Para la DGOJ, insuficiente.
PSD2 y autenticación reforzada (SCA)
La Directiva de Servicios de Pago 2 (PSD2), implementada en España desde 2021, obliga a Strong Customer Authentication en pagos online: dos factores independientes (algo que sabes + algo que tienes + algo que eres). Tarjetas usan 3D Secure. Bizum valida desde la app bancaria con biometría o PIN. PayPal autentica login con contraseña y código SMS.
Carrier billing autentica únicamente con confirmación SMS al número de móvil. Un factor. Si alguien tiene acceso físico al móvil ajeno, puede aprobar el cargo. PSD2 exige más. La DGOJ aplica PSD2 en España sin excepciones. Carrier billing no encaja.
Asimetría depósito/retirada
Carrier billing técnicamente solo permite carga de comercio a usuario (Person-to-Merchant), nunca al revés. Los jugadores pueden depositar pero no retirar ganancias por el mismo canal. La normativa DGOJ prefiere simetría: el método usado para depositar debería estar disponible para retirar, facilitando trazabilidad y coherencia del flujo financiero.
Bizum tiene la misma limitación técnica: solo P2M, no M2P. Pero Bizum está vinculado a cuenta bancaria verificada, lo que permite retiradas a esa misma cuenta por transferencia, cerrando el círculo. Carrier billing no ofrece esa alternativa natural. El jugador deposita con factura móvil y retira… ¿cómo? Necesita un segundo método. Para la DGOJ, esa fragmentación complica auditoría y multiplica superficie de riesgo AML.
Resumido, cada requisito regulatorio choca con una limitación del método:
| Requisito DGOJ | Qué exige | Carrier billing |
|---|---|---|
| KYC (identidad) | Titular verificado del método = jugador | El titular del móvil no es necesariamente el jugador |
| AML (blanqueo) | Trazabilidad del origen de los fondos | El prepago móvil no deja rastro del origen |
| PSD2 / SCA | Dos factores de autenticación independientes | Solo un factor (confirmación por SMS) |
| Simetría depósito/retirada | Mismo método para ingresar y cobrar | Solo Person-to-Merchant, nunca a la inversa |
¿Por qué no está permitido el pago por factura móvil en casinos españoles regulados?
El método no cumple los requisitos de verificación de identidad KYC (titular del móvil no es necesariamente el jugador), prevención de blanqueo de capitales AML (sin trazabilidad de origen de fondos en prepago), autenticación reforzada PSD2 (solo un factor de autenticación vía SMS), y presenta asimetría depósito/retirada incompatible con la preferencia regulatoria española de métodos bidireccionales. La exclusión no es capricho burocrático sino aplicación coherente del marco legal de juego seguro establecido en la Ley 13/2011 y desarrollos posteriores.
Alternativas reales en España: métodos que sí funcionan en casinos DGOJ
La pregunta útil no es «¿por qué no tengo X?» sino «¿qué cubre las mismas necesidades que X?». Quien busca pago con factura móvil probablemente quiere rapidez, pagar desde el móvil sin teclear 16 dígitos de tarjeta, o mantener cierta privacidad. Bizum cumple lo primero y lo segundo. Paysafecard cumple lo tercero. PayPal, Skrill y Neteller ofrecen capa intermedia entre banco y casino. Tarjetas siguen siendo el estándar universal.
El mercado español de juego online procesó un GGR (Gross Gaming Revenue) de 1.700,55 millones de euros en 2025, crecimiento del 16,99% interanual. Más del 70% del juego se accede desde dispositivos móviles en 2026. Los métodos de pago evolucionaron en paralelo: Bizum alcanzó 30,6 millones de usuarios en España (aproximadamente 60% de la población), consolidándose como protagonista en depósitos de casino.
| Método | Velocidad depósito | Velocidad retirada | Límite mínimo | Disponibilidad DGOJ | Ventaja clave |
|---|---|---|---|---|---|
| Bizum | Instantánea | No disponible | Desde 1 € | Casi 100% operadores | Pago móvil inmediato, sin compartir tarjeta |
| Paysafecard | Instantánea | No disponible (MyPaysafecard: sí) | 10 € típico | Más de 60 operadores | Sin cuenta bancaria, compra anónima |
| Tarjetas Visa/Mastercard | Instantánea | 24–72 horas | Desde 1 € | 100% operadores | Universal, método de referencia |
| PayPal | Instantánea | 2–24 horas | 10 € típico | Operadores principales | Bidireccional, raramente excluido de bonos |
| Skrill / Neteller | Instantánea | 2–24 horas | 10 € típico | Mayoría operadores | Especializados iGaming, retiros rápidos |
La tabla refleja condiciones generales; límites específicos varían por operador. Casino Gran Madrid acepta depósitos Bizum desde 1 €, verificado en abril de 2026 junto con Luckia y Codere. Paysafecard tiene tope de 599 € por transacción en Casino Gran Madrid. Sportium permite depósitos con tarjeta hasta 10.000 €. Los datos no son teóricos: proceden de pruebas reales y condiciones publicadas por operadores activos.
Bizum: el sustituto natural desde tu móvil
Bizum es el sistema de pago móvil instantáneo operado por un consorcio de bancos españoles. No es una entidad independiente sino infraestructura compartida entre las principales entidades financieras del país, accesible desde la app bancaria de cada participante. Alcanzó 30,6 millones de usuarios en España en 2026, procesando 1.237 millones de operaciones en el periodo documentado por fuentes del sector.
Replicar la experiencia «pagar desde el móvil» que busca quien investiga carrier billing. Abres la app de tu banco, seleccionas Bizum, introduces el importe, el casino te identifica por tu número de móvil vinculado, confirmas con huella dactilar o PIN en la app bancaria, el saldo aparece en la cuenta de juego en menos de un minuto. Velocidad registrada en prueba real: 47 segundos del inicio a la confirmación.
El método cumple todos los requisitos DGOJ. Está vinculado a cuenta bancaria verificada (KYC completo en la apertura de cuenta). Cada transacción tiene trazabilidad total (AML satisfecho). La autenticación ocurre dentro de la app bancaria con SCA biométrico (PSD2 cumplido). Solo falta la retirada: Bizum funciona Person-to-Merchant, no Merchant-to-Person. Para cobrar ganancias hay que usar tarjeta, transferencia bancaria u otro método bidireccional.
Límites en 2026: por transacción, entre 500 € y 1.000 € según la entidad bancaria emisora. A nivel regulatorio, el marco de juego seguro establece un tope de depósito diario de 600 € y semanal de 1.500 € por operador (límites por defecto sin acreditación de ingresos). Esos límites se aplican independientemente del método; Bizum no es más restrictivo que tarjetas o e-wallets en este aspecto.
Depósitos mínimos verificados: Luckia, Codere y Casino Gran Madrid aceptan desde 1 €. Otros operadores fijan mínimos entre 5 € y 10 €. Presente en casi todos los 77 operadores con licencia activa en mayo de 2026. Sin comisiones para el usuario en la mayoría de casos; el operador absorbe el coste de procesamiento. Raramente excluido de bonos de bienvenida, a diferencia de Skrill y Neteller que a veces sí lo están.
La limitación de no poder retirar es compartida con Paysafecard y con carrier billing internacional. Quien deposita con Bizum suele retirar con tarjeta Visa o Mastercard (velocidad 24–72 horas según banco) o con transferencia bancaria (mismo plazo). No es ideal pero es funcional. El casino permite vincular varios métodos de pago a la misma cuenta; depositar con uno y retirar con otro es operación estándar.
Paysafecard: pago sin cuenta bancaria
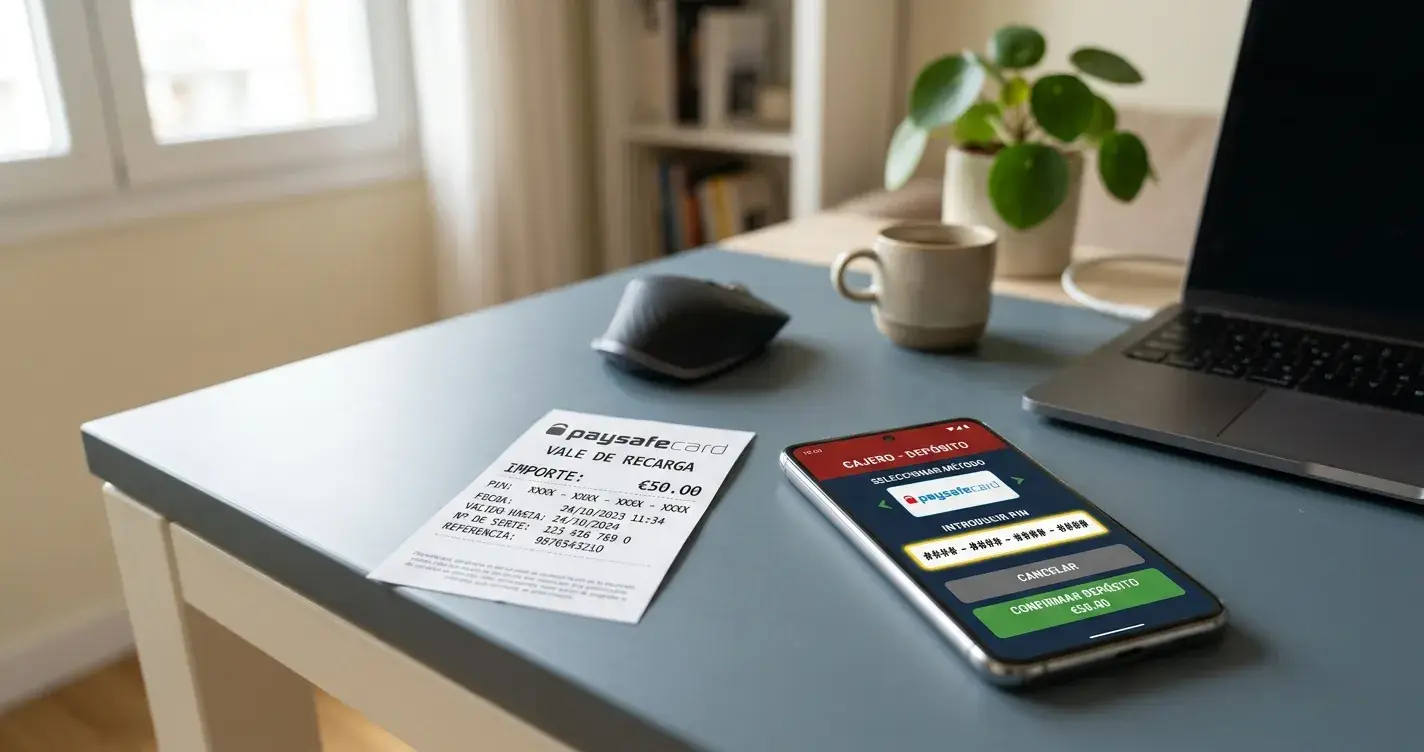
Paysafecard es tarjeta prepago emitida por Paysafe Group, fundado en 2000 y regulado por el Banco Central de Irlanda y la Financial Conduct Authority del Reino Unido. Paysafe Group también opera Skrill y Neteller. Compras un vale en quiosco, gasolinera o estanco (o online), recibes un PIN de 16 dígitos, lo introduces en la caja del casino, el saldo se acredita al instante.
Denominaciones habituales: 10 €, 25 €, 50 €, 100 €. Compra anónima en el punto físico: no necesitas dar nombre, DNI ni correo electrónico para adquirir el vale. El casino solo ve el PIN, no tus datos bancarios. Privacidad comparable a la que carrier billing promete, pero dentro del marco legal español.
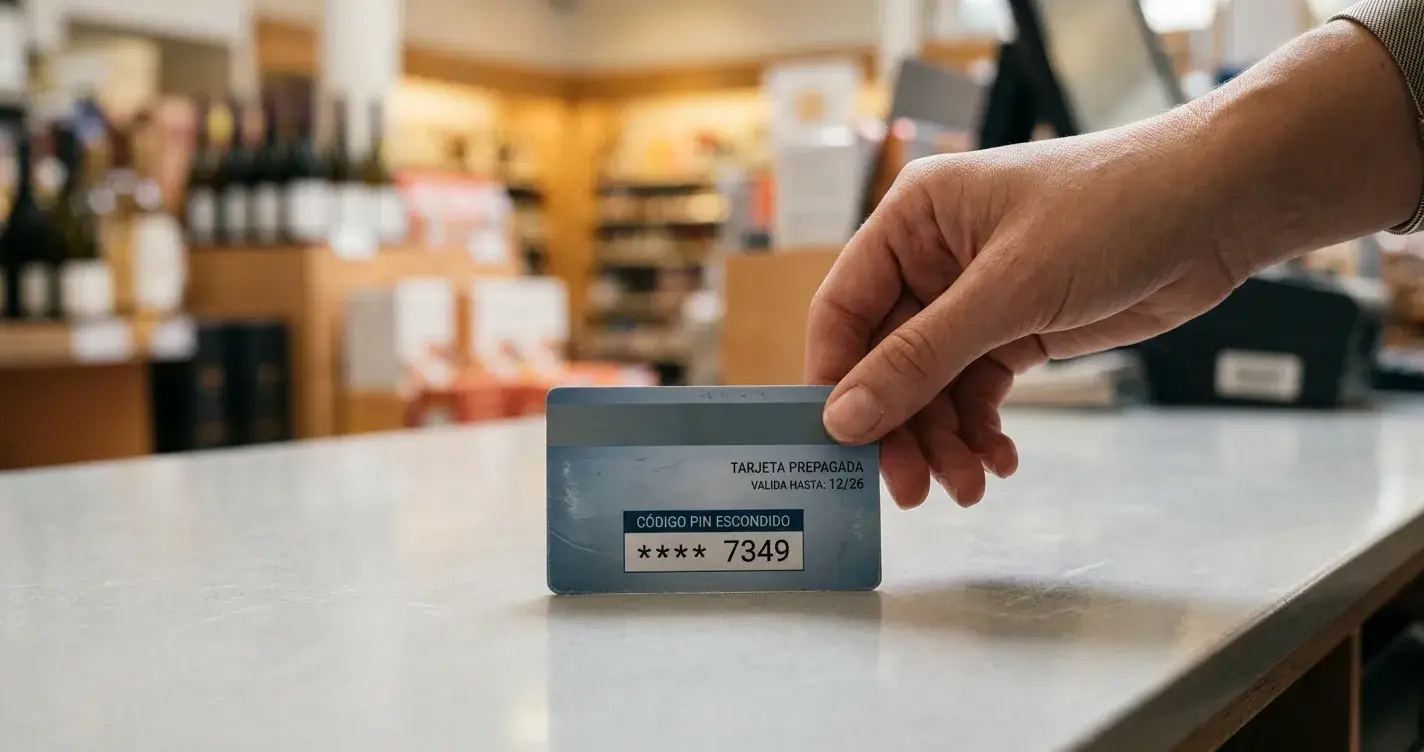
Disponible en más de 60 operadores con licencia DGOJ en 2026. Lista verificada incluye Betfair, Codere, bet365, Sportium, Marca Apuestas, Yaass Casino, Casino Gran Madrid, VERSUS, Luckia, Casino777, Bwin, Casino Barcelona. Depósito mínimo típico: 10 €. Casino Gran Madrid fija máximo de 599 € por transacción. Velocidad: instantánea; el importe aparece en cuenta de juego en segundos.
La limitación es la misma que con carrier billing: solo depósitos, no retiradas. En modo básico (PIN de vale) no hay forma de devolver fondos a una tarjeta física. Existe MyPaysafecard, la variante online con cuenta verificada (requiere KYC). Quien abre cuenta MyPaysafecard puede recibir retiradas del casino a esa cuenta. Casino777 publica «retiros con Paysafecard al instante» (vía MyPaysafecard). Bwin permite «retiros a tu cuenta MyPaysafecard». Pero el modo básico anónimo es solo entrada, nunca salida.
Control de gasto es el punto fuerte. Compras un vale de 25 €, depositas 25 €, juegas con 25 €. No hay forma de gastar más sin levantarte y comprar otro vale. Para quien el carrier billing resultaba atractivo por esa razón (límite natural por el cargo máximo mensual a la factura móvil), Paysafecard ofrece control aún más estricto.
Tarjetas Visa y Mastercard: la opción universal
Tarjetas de débito y crédito emitidas por bancos españoles bajo redes Visa y Mastercard. Aceptadas en el 100% de los 77 operadores DGOJ activos en mayo de 2026. Método de referencia, el que todo el mundo tiene, el que sirve cuando ningún otro está disponible.
Depósito instantáneo con autenticación 3D Secure: introduces número de tarjeta, caducidad, CVV, el banco te redirige a pantalla de autenticación (contraseña, código SMS, huella dactilar en app bancaria según entidad), apruebas, vuelves al casino con el saldo acreditado. PSD2 cumplido por diseño; 3D Secure es la implementación estándar de SCA en pagos con tarjeta.
Retirada disponible, a diferencia de Bizum y Paysafecard. Velocidad: 24–72 horas según banco emisor. Más lento que e-wallets (PayPal, Skrill, Neteller gestionan retiradas en 2–24 horas) pero más rápido que transferencia bancaria tradicional, que puede tardar hasta 5 días laborables. El operador procesa la retirada en su lado en horas; la demora es bancaria.
Límites: Casino Gran Madrid y Sportium publican mínimo 10 € y máximo 10.000 € por transacción con tarjeta. Luckia acepta depósitos desde 1 € con tarjeta, verificado en pruebas de abril de 2026. Los límites regulatorios DGOJ (600 € diarios, 1.500 € semanales) se aplican independientemente del método, así que el tope efectivo para juego en España es ese, no el límite técnico de la tarjeta.
Comisiones: la mayoría de operadores DGOJ no cobran comisión de depósito con tarjeta. La entidad bancaria emisora puede aplicar comisiones según contrato; eso depende del banco, no del casino. Retiros con tarjeta suelen ser sin comisión desde el lado del operador, aunque algunos aplican comisión en retiros (no en depósitos), detallado en términos de cada casa.
La desventaja frente a e-wallets: compartes el número de tarjeta con el casino. Aunque la transacción está protegida por PSD2 y los operadores DGOJ están obligados a cumplir estándares de seguridad de datos, algunos jugadores prefieren no dar ese dato. Para ellos, PayPal, Skrill o Neteller son alternativa: vinculas tarjeta al e-wallet una vez, el casino solo ve tu email de e-wallet, no el plástico.
PayPal: e-wallet para depósitos y retiradas
PayPal Holdings Inc. (NASDAQ: PYPL), monedero electrónico líder mundial. Opera como intermediario: vinculas tarjeta o cuenta bancaria a tu cuenta PayPal, cuando pagas en el casino el operador solo ve tu email PayPal y resultado de transacción, no los datos bancarios subyacentes.
La ventaja clave frente a Bizum y Paysafecard: bidireccional. Depositas con PayPal, retiras con PayPal. Velocidad de depósito: instantánea. Velocidad de retirada: 2–24 horas típico, más rápido que tarjetas (24–72 horas) y mucho más rápido que transferencia bancaria (hasta 5 días). El operador procesa, PayPal acredita, ves el saldo en tu cuenta PayPal, de ahí lo mueves a tu banco si quieres.
Operadores DGOJ verificados que aceptan PayPal: Casino Gran Madrid, Codere, Betway, 888casino, Platincasino, PlayUZU, LeoVegas. No está en todos los 77, pero sí en la mayoría de los principales. Límites varían por operador; Casino Gran Madrid no publica tope específico para PayPal, típicamente se alinea con los límites generales del operador (centenares o miles de euros por transacción según casa).
Sin comisiones de depósito en la mayoría de casinos DGOJ. PayPal puede aplicar comisión en su lado por recepción de fondos o conversión de divisa, pero las transacciones en euros dentro de España suelen estar exentas. Retiradas: sin comisión desde el casino en la mayoría de casos; PayPal cobra comisión de retirada a cuenta bancaria (típicamente pequeña, en torno a 1 €), pero mantener saldo en PayPal para futuros depósitos es alternativa sin coste.
Raramente excluido de bonos de bienvenida. Aquí PayPal se distingue de Skrill y Neteller: algunos operadores excluyen depósitos Skrill/Neteller de la activación de bonos (para evitar abuso por jugadores que mueven fondos entre casinos sin riesgo). PayPal, al ser e-wallet «mainstream» no especializado en iGaming, suele quedar fuera de esa restricción. Esto no es regla universal; cada operador decide, pero la tendencia es clara.
Requiere cuenta PayPal verificada con KYC completo: vinculación a tarjeta o cuenta bancaria, confirmación de identidad. Una vez hecho, el flujo es fluido. El casino autentica login PayPal con contraseña y potencialmente código SMS; PSD2 cumplido.
Skrill y Neteller: especializados en juego online
Ambos e-wallets son propiedad de Paysafe Group (el mismo dueño de Paysafecard). Skrill fundado en 2001 (originalmente Moneybookers), Neteller fundado en 1999. Sede del grupo: Reino Unido y Malta. Regulación: FCA (UK) y autoridades maltesas.
Especializados en iGaming: «raramente rechazan transacciones de casinos con licencia», según análisis del sector. PayPal a veces bloquea cuentas de usuarios que procesan muchas transacciones de juego, dependiendo de jurisdicción y políticas internas cambiantes. Skrill y Neteller nacieron para esto; es su nicho.
Velocidad de depósito: instantánea. Velocidad de retirada: 2–24 horas típico. Sportium destaca con retiradas Skrill y Neteller en menos de 1 hora, verificado en 2026. Otros operadores procesan en el mismo día. Más rápido que tarjetas, comparable a PayPal.
Los e-wallets representan 11,78% de depósitos en juego online español según datos del mercado. PayPal es dominante en esa categoría, seguido de Skrill y Neteller. Disponibles en mayoría de casinos DGOJ: Casino777 (calificación 9,2/10 en ranking de casinosrapidos.es), PartyCasino (9,0/10), One Casino (8,8/10) destacan por integración Skrill en particular. Casino Gran Madrid acepta Skrill con límites de 10 € mínimo y 599 € máximo por transacción.
La limitación: algunos operadores excluyen depósitos Skrill y Neteller de bonos de bienvenida. El motivo es histórico: jugadores expertos usan estos e-wallets para mover fondos entre casinos sin comprometer su bankroll, activando bonos en múltiples sitios y retirando sin pérdida si cumplen requisitos de apuesta. Los operadores respondieron excluyendo estos métodos de ciertas promociones. En España esa exclusión es «menos frecuente que en otros mercados europeos», según fuentes del sector, pero ocurre. Quien deposita con Skrill o Neteller debe leer términos del bono antes de activarlo.
Comisiones: varían por operador. Algunos cobran comisión de depósito (pequeña, 1–2%), otros no. Skrill y Neteller cobran comisiones en su lado por ciertas operaciones (retirada a cuenta bancaria, conversión de divisa, inactividad de cuenta). Son herramientas profesionales con estructura de tarifas más compleja que Bizum o PayPal.
Requieren cuenta verificada con KYC: DNI o pasaporte, comprobante de domicilio, vinculación a tarjeta o cuenta bancaria. Una vez verificado, el flujo es eficiente. Autenticación con contraseña y código 2FA (PSD2 cumplido).
¿Qué método es el mejor sustituto de la factura móvil en España?
Bizum. Replica la experiencia de pago desde el móvil, inmediato, sin compartir número de tarjeta con el casino. Usado por 30,6 millones de personas en España, presente en casi todos los operadores DGOJ, depósitos desde 1 €. Limitación: solo depósitos, no retiradas; para cobrar ganancias necesitas tarjeta, transferencia u otro método bidireccional. Si la prioridad es privacidad sin cuenta bancaria, Paysafecard: compra anónima en quiosco, PIN de 16 dígitos, depósito instantáneo. Si necesitas tanto depositar como retirar por el mismo canal, PayPal, Skrill o Neteller.
¿Puedo depositar en casinos sin tarjeta ni cuenta bancaria?
Sí, con Paysafecard. Compras el vale en quiosco, gasolinera o estanco pagando en efectivo (denominaciones 10 €, 25 €, 50 €, 100 €), recibes un PIN de 16 dígitos, lo introduces en la caja del casino, el saldo se acredita al instante. No necesitas abrir cuenta bancaria, no compartes datos financieros, compra anónima. Disponible en más de 60 operadores DGOJ. Limitación: solo para depósitos; para retirar necesitas abrir cuenta MyPaysafecard (con KYC) o usar otro método como transferencia bancaria.
¿Qué métodos permiten tanto depositar como retirar en casinos españoles?
Tarjetas Visa y Mastercard (depósito instantáneo, retirada 24–72 horas), PayPal (depósito instantáneo, retirada 2–24 horas), Skrill y Neteller (depósito instantáneo, retirada 2–24 horas, algunos operadores <1 hora), transferencia bancaria (depósito 1–3 días, retirada hasta 5 días). Bizum y Paysafecard solo permiten depósitos. Los e-wallets son los más rápidos para retiradas: horas en lugar de días.
Dónde SÍ funciona: Reino Unido y el modelo Boku
Carrier billing opera en Reino Unido a través del proveedor Boku, con límites bajos y restricciones significativas. Surgió como respuesta a la prohibición de la UK Gambling Commission de depósitos con tarjeta de crédito, permitiendo a jugadores sin tarjeta de débito o cuenta bancaria acceder a casinos online cargando el importe a la factura del operador móvil. En 2026 es considerado «método histórico y limitado» que ha sido «ampliamente superado por eWallets», según análisis del mercado británico.
Siru Mobile, el proveedor finlandés que competía en mercados nórdicos, abandonó prácticamente el vertical casino en 2026. Fuentes del sector (casinos.org, mayo de 2026) reportan «zero major casino operators currently accepting Siru deposits». Zimpler, otro competidor, «ya no opera de forma significativa en este tipo de pagos» según el mismo análisis. Boku queda como único jugador significativo, y su cuota de mercado es marginal comparada con e-wallets y tarjetas.
Boku: líder de carrier billing en UK
Boku Inc., fundado en 2008 con sede en San Francisco (EE.UU.) y Londres (Reino Unido), cotiza en la bolsa de Londres bajo ticker BOKU. Opera como procesador de pagos entre comercios online y operadores móviles: el casino integra API de Boku, el jugador selecciona «Pay by Mobile», Boku gestiona el cargo con el operador móvil (EE, Vodafone, O2, Three, Sky, Tesco, Virgin), el casino recibe confirmación, el jugador paga la factura móvil a fin de mes.
Límites verificados en 2026: 30 libras (aproximadamente 35 €) por transacción, 90 libras (aproximadamente 105 €) por día típico, 240–300 libras (280–350 €) por mes según operador móvil. Son límites estructurales, no discrecionales: los operadores móviles británicos imponen topes para protegerse del riesgo de impago (el cargo a la factura es crédito que el operador móvil extiende al usuario).
Depósito mínimo en casinos UK que aceptan Boku: entre 10 y 30 libras. Velocidad: instantánea, confirmación en segundos. Solo depósitos, nunca retiradas; limitación técnica de carrier billing (Person-to-Merchant, no Merchant-to-Person).
Comisiones: algunos operadores UK cobran comisión sobre depósito Boku (reportes mencionan 15% en ciertos casos), otros no. Betable Limited, operador de licencia UKGC 23328 que gestiona IvyCasino, Oreels y Bet442, no cobra comisión en depósitos Boku. La estructura de comisiones no es transparente; el jugador descubre el coste al ejecutar el depósito.
Operadores móviles compatibles: EE, Vodafone, O2, Three, Sky, Tesco, Virgin. Cobertura amplia en UK. Fuera de Reino Unido, Boku tiene presencia limitada; el método no está disponible en España porque no cumple requisitos DGOJ (ya detallados en secciones previas).
En 2026 el método es nicho. Útil para quien no tiene tarjeta bancaria ni quiere abrir cuenta de e-wallet, dispuesto a aceptar límites muy bajos y sin opción de retirada. Para el resto, e-wallets ofrecen todo lo que Boku ofrece (rapidez, privacidad relativa) más lo que Boku no ofrece (retiradas, límites altos, mejor estructura de comisiones).
Siru Mobile: el proveedor que abandonó el mercado
Siru Mobile, fundado en 2011 en Helsinki (Finlandia), operaba carrier billing principalmente en mercados nórdicos: Finlandia (mercado doméstico), Suecia, y con presencia limitada en Reino Unido. Funcionamiento similar a Boku: carga a factura móvil o descuento de saldo prepago, depósito instantáneo en casino, solo entrada sin salida.
En mayo de 2026 el proveedor está efectivamente fuera del mercado de casinos online. Casinos.org reporta: «the casino vertical has effectively dropped Siru Mobile as a deposit method» con «zero major casino operators currently accepting Siru deposits». El abandono no fue anuncio oficial sino desaparición gradual: operadores dejaron de listar Siru Mobile en sus cajas, el proveedor no renovó integraciones, el método quedó obsoleto.
La razón: e-wallets ganaron. MyPaysafe (la versión online de Paysafecard con cuenta), Skrill, Neteller, Trustly, y en mercados nórdicos también Zimpler (antes de que Zimpler también redujera presencia en casino) ofrecían depósitos instantáneos más retiradas rápidas, límites más altos, mejor experiencia de usuario. Carrier billing quedó como reliquia de la era pre-smartphone-banking.
Siru Mobile se menciona aquí por contexto histórico: demuestra que incluso en mercados donde carrier billing era legal y operativo, el modelo perdió relevancia. No es cuestión de regulación sino de economía de producto. Los jugadores prefieren métodos bidireccionales. Los casinos prefieren procesadores con menos fricción. Siru Mobile quedó sin nicho.
Cómo funciona en la práctica: límites y restricciones
Carrier billing en contexto UK (Boku) impone límites que lo hacen poco práctico para juego habitual. 30 libras por transacción significa que depositar 100 libras requiere cuatro transacciones separadas. 90 libras por día significa que un jugador que gasta 200 libras semanales necesita distribuir depósitos en tres días. 300 libras por mes es tope absoluto; quien juega con bankroll de 500 libras mensuales no puede usar el método para todo su volumen.
Solo depósitos crea fricción operativa. Depositas con Boku, juegas, ganas, retiras… ¿cómo? Necesitas vincular tarjeta o abrir cuenta de e-wallet para la salida. Si ya tienes tarjeta o e-wallet para retirar, ¿por qué no usarlo también para depositar? La propuesta de valor de carrier billing se diluye.
La ventaja teórica era control de gasto: el límite mensual de 300 libras funciona como tope de pérdida. Pero e-wallets permiten lo mismo con más flexibilidad: cargas 300 € en tu cuenta Skrill, depositas solo desde Skrill, cuando se agota no depositas más. Autocontrol requiere disciplina en cualquier caso; carrier billing no es la única forma de implementarlo.
En España, Bizum tiene límites regulatorios (600 € diarios, 1.500 € semanales) que funcionan como control análogo. Paysafecard ofrece control más estricto: compras vale de 50 €, depositas 50 €, se acabó hasta que compres otro vale físicamente. El control de gasto como argumento a favor de carrier billing no justifica su ausencia en España: las alternativas locales cubren esa necesidad.
¿Dónde SÍ funciona el pago con factura móvil en casinos online?
Principalmente en Reino Unido, operado por Boku. Límites: 30 libras por transacción, 90 libras diarias, 240–300 libras mensuales. Solo depósitos, sin retiradas. Operadores móviles compatibles: EE, Vodafone, O2, Three, Sky, Tesco, Virgin. Algunos casinos UK cobran comisión (hasta 15%), otros no. En 2026 es método marginal, superado por e-wallets en funcionalidad y adopción. Siru Mobile (proveedor nórdico) abandonó el mercado de casinos en 2026. No disponible en España ni en la mayoría de mercados europeos regulados por incompatibilidad con requisitos KYC, AML y PSD2.
Qué es el pago por factura móvil y cómo funciona
Carrier billing es el término técnico. El usuario selecciona la opción en el checkout del casino, introduce su número de móvil, recibe SMS con código de confirmación, aprueba el cargo. El importe se añade a la factura mensual del operador móvil (si tiene contrato) o se descuenta del saldo prepago (si usa tarjeta SIM prepago). El casino recibe confirmación inmediata, acredita el saldo en la cuenta de juego. El jugador paga la factura móvil a fin de mes junto con sus llamadas, datos y otros servicios.
El concepto: carrier billing explicado
El modelo surgió en mercados donde pagos móviles eran ubicuos antes de que e-wallets alcanzaran masa crítica. Japón, Corea del Sur, algunos países nórdicos adoptaron carrier billing para contenido digital (juegos móviles, apps, suscripciones) en los años 2000. Extenderlo a casino online fue paso lógico cuando esos mercados regularon iGaming.
El procesador (Boku, Siru Mobile, otros) actúa como intermediario entre casino y operador móvil. El casino no tiene relación directa con Vodafone o EE; Boku negocia esos acuerdos, gestiona la integración técnica, asume riesgo de impago (si el usuario no paga su factura móvil, el operador móvil cobra a Boku, Boku asume la pérdida). A cambio, Boku cobra comisión al casino y potencialmente al usuario.
El operador móvil ve el cargo como «servicios digitales» o «contenido premium» en la factura. No especifica «depósito casino online» (aunque algunos operadores móviles han empezado a segregar esos cargos por categoría en factura detallada). Privacidad relativa: quien comparte factura móvil familiar (contrato a nombre del padre, varios usuarios) puede ver cargos pero no necesariamente su origen exacto.
Ventajas teóricas del método
Rapidez: confirmación en segundos, sin teclear 16 dígitos de tarjeta, sin redirección a página bancaria, sin autenticación 3D Secure. Para depósitos pequeños (10–30 €), la fricción reducida es atractiva.
Accesibilidad: no requiere cuenta bancaria, tarjeta de débito ni tarjeta de crédito. Quien tiene móvil prepago comprado en quiosco puede depositar. En mercados con baja bancarización (algunos países en desarrollo), carrier billing abre acceso a comercio digital.
Privacidad parcial: el casino no ve datos bancarios. El operador móvil ve el cargo pero no el detalle exacto de dónde se gastó (aunque con categorización mejorada esa ventaja se erosiona). Para quien quiere mantener actividad de juego fuera de su extracto bancario, es opción.
Control de gasto: límites estructurales bajos (30 £ por transacción en UK) funcionan como freno. Imposible depositar 500 € de golpe y perderlo en una sesión impulsiva. El límite mensual de 300 £ actúa como tope de pérdida.
Limitaciones estructurales (solo depósitos, límites bajos)
Solo depósitos es limitación técnica insalvable. Carrier billing es flujo unidireccional: comercio carga al usuario. No existe infraestructura para que operador móvil «devuelva» dinero a usuario vía factura. Técnicamente se podría implementar como crédito en factura siguiente, pero operadores móviles no quieren entrar en ese negocio (implicaciones regulatorias de convertirse en «entidad de pago», riesgos AML, complejidad operativa).
Límites bajos son decisión de riesgo del operador móvil. Cuando EE o Vodafone permiten que Boku cargue 30 £ a la factura de un usuario, están extendiendo crédito por ese importe. Si el usuario no paga su factura, el operador móvil pierde ese dinero (Boku tiene acuerdos de share de riesgo pero el operador móvil asume parte). Subir el límite a 300 £ por transacción multiplica exposición por diez. Los operadores móviles no son bancos; no quieren gestionar crédito de consumo a gran escala.
Esas limitaciones técnicas y de riesgo hacen que carrier billing nunca pueda competir con e-wallets en funcionalidad. E-wallets tienen infraestructura bidireccional, límites altos (miles de euros por transacción), y respaldo regulatorio como entidades de pago. Carrier billing es atajo en infraestructura existente (red móvil, sistema de facturación) que no fue diseñada para pagos de comercio electrónico a gran volumen.
Jugar desde el móvil con métodos compatibles
Más del 70% del juego online en España se accede desde dispositivos móviles en 2026. Los 77 operadores DGOJ ofrecen web responsive o app nativa. Todos los métodos de pago aprobados funcionan desde móvil sin diferencia frente a escritorio. Bizum está diseñado para móvil; pagas desde la app bancaria en el mismo dispositivo donde juegas. Tarjetas Visa y Mastercard tienen autenticación 3D Secure optimizada para móvil. PayPal, Skrill, Neteller tienen apps nativas con login biométrico (huella dactilar, reconocimiento facial).
Paysafecard requiere teclear el PIN de 16 dígitos, menos cómodo en pantalla pequeña pero funcional. Transferencia bancaria desde móvil depende de la app de tu banco; la mayoría permiten iniciar transferencias con pocos taps. Apple Pay y Google Pay son nativos móviles: pago contactless vinculado a tarjeta, autenticación biométrica, confirmación en un tap.
La experiencia de pago móvil en casinos DGOJ en 2026 es fluida. No hay razón técnica para extrañar carrier billing: los métodos disponibles están optimizados para pantallas táctiles, autenticación rápida, y flujo sin interrupciones. La diferencia es regulatoria, no de UX.
Apps nativas de casino (disponibles para Android, limitadas para iOS por políticas de App Store) ofrecen login biométrico, notificaciones push, integración con sistema de pagos del dispositivo. Web responsive (HTML5, carga en navegador sin descarga) funciona en cualquier smartphone moderno, Safari o Chrome, con experiencia idéntica a app nativa salvo el login biométrico.
Juegos optimizados para móvil: tragaperras con controles táctiles, ruleta con vista adaptada a pantalla vertical, blackjack con botones grandes, casino en vivo con streaming HD ajustado a ancho de banda móvil. Proveedores como NetEnt, Pragmatic Play, Evolution Gaming desarrollan juegos mobile-first desde hace años. La época de «versión móvil limitada» terminó; en 2026 la experiencia móvil es equivalente o superior a escritorio en funcionalidad.
Cómo depositar en casinos online desde el móvil (paso a paso)
Abre el casino desde navegador o app. Inicia sesión (si ya tienes cuenta) o regístrate (si es primera vez; requiere KYC: foto DNI, selfie, comprobante domicilio). Navega a la sección de caja, depósitos, o saldo. Selecciona método de pago: Bizum, tarjeta, PayPal, Paysafecard, Skrill, Neteller.
Si eliges Bizum: introduce importe, confirma. El casino te identifica por número de móvil registrado en tu cuenta. Recibes notificación en tu app bancaria. Abres la app, ves solicitud de pago Bizum del casino, autentificas con huella o PIN, confirmas. Vuelves al casino (automáticamente o manualmente), saldo acreditado.
Si eliges tarjeta: introduces número, caducidad, CVV, importe. El banco te redirige a pantalla 3D Secure, introduces contraseña o código SMS o autentificas en app bancaria (depende del banco). Apruebas, vuelves al casino, saldo acreditado.
Si eliges PayPal: introduces importe, el casino te redirige a login PayPal. Introduces email y contraseña PayPal (o autentificas con huella si tienes app PayPal), confirmas pago, vuelves al casino, saldo acreditado.
Si eliges Paysafecard: introduces PIN de 16 dígitos e importe (hasta el saldo disponible en el vale). Casino valida el PIN con Paysafecard, descuenta importe del vale, acredita saldo en tu cuenta de juego.
Si eliges Skrill o Neteller: introduces importe, el casino te redirige a login Skrill/Neteller. Introduces credenciales y código 2FA, confirmas pago, vuelves al casino, saldo acreditado.
Todo el proceso toma entre 30 segundos (Bizum, tarjeta almacenada) y 2 minutos (primer depósito con e-wallet, login y validación). No necesitas ordenador. No necesitas cambiar de dispositivo. Los métodos están diseñados para flujo móvil sin fricción.
Advertencia sobre casinos sin licencia DGOJ
Si un sitio ofrece pago con factura móvil para jugadores en España, opera sin licencia de la Dirección General de Ordenación del Juego. La DGOJ no permite ese método; los 77 operadores autorizados en 2026 no lo incluyen en sus cajas. Un casino que lo ofrezca está en una de dos situaciones: tiene licencia offshore (Curaçao, Malta, Anjouan, otras jurisdicciones) pero no licencia española, o no tiene licencia regulada en absoluto.
Jugar en casino sin licencia DGOJ tiene implicaciones legales y prácticas. Legalmente, la Ley 13/2011 establece que operar juego online en España sin autorización es infracción sancionable. El jugador no comete delito (consumir juego no autorizado no es penalizado), pero el operador sí. La DGOJ bloquea acceso a sitios ilegales ordenando a ISPs españoles filtrar dominios; la lista se actualiza periódicamente.
Prácticamente, sin licencia DGOJ significa sin supervisión del regulador español. Si surge disputa (retirada retenida, cuenta bloqueada, bono no acreditado), no puedes reclamar ante la DGOJ. El operador offshore puede tener mecanismos de resolución de disputas (órganos de arbitraje de su jurisdicción de licencia), pero no están obligados a seguir normativa española. No hay garantía de que respeten límites de juego responsable, autoexclusión, o protección de datos según estándares europeos.
Operadores offshore que listan «pago con factura móvil» en sus sitios suelen mencionar Boku o Siru Mobile. Técnicamente pueden haber integrado esos proveedores, pero la disponibilidad real para jugadores en España es dudosa: Boku opera principalmente en UK, Siru Mobile está fuera del mercado casino en 2026. Muchas páginas offshore listan métodos de pago que no funcionan en la práctica para jugadores españoles; son catálogos genéricos copiados entre sitios.
La recomendación es clara: jugar solo en casinos con licencia DGOJ, verificable en el registro público de ordenacionjuego.es. Lista actualizada, 77 operadores en mayo de 2026, todos supervisados, todos obligados a cumplir normativa de juego seguro, todos con vía de reclamación ante el regulador si algo falla. Si un sitio ofrece método de pago que no existe en operadores DGOJ, es señal de que está fuera del marco legal español.
¿Es seguro jugar en casinos que ofrecen pago por factura móvil?
Depende de si tiene licencia DGOJ o no. Si un casino ofrece pago con factura móvil para jugadores en España, NO tiene licencia DGOJ (el método está prohibido en España regulada). Si opera con licencia offshore (Curaçao, Malta, etc.) pero sin licencia española, juegas sin protección de la normativa española: sin supervisión DGOJ, sin vía de reclamación ante el regulador español, sin garantía de que respete límites de juego responsable, autoexclusión o protección de datos según estándares españoles y europeos. Si no tiene ninguna licencia regulada, el riesgo aumenta: sin autoridad supervisora, sin mecanismo de arbitraje, sin recurso si retienen ganancias. Recomendación: jugar solo en casinos con licencia DGOJ verificable en ordenacionjuego.es.
El sitio oficial de la DGOJ (ordenacionjuego.es) publica registro de operadores habilitados, actualizado en tiempo real. La lista incluye nombre comercial, entidad titular de licencia, tipo de juego autorizado (casino, apuestas deportivas, póker), fecha de concesión de licencia. Si un casino no aparece en esa lista, no tiene permiso para operar en España. Bloquear el dominio es cuestión de tiempo (la DGOJ actualiza lista de sitios bloqueados periódicamente), pero mientras esté accesible algunos jugadores caen.
Los operadores offshore argumentan que su licencia (Curaçao, Malta MGA, UK GC, otras) es «válida» y que operan «legalmente». Técnicamente operan legalmente en la jurisdicción que los licenció, pero no en España. La Ley 13/2011 exige licencia española para ofrecer juego a residentes en España. Una licencia de Curaçao no autoriza a operar en España, del mismo modo que una licencia española no autoriza a operar en Francia. El juego online está regulado país por país dentro de la UE (aunque hay presión para armonización, en 2026 cada estado miembro tiene su régimen).
El señuelo habitual de offshore es «bonos más generosos», «límites más altos», «más métodos de pago». Todo cierto: operadores offshore no están sujetos a límites de depósito DGOJ (600 € diarios, 1.500 € semanales), no están obligados a integrar con Registro General de Interdicciones de Acceso al Juego, pueden ofrecer criptomonedas (prohibidas en DGOJ), pueden ofrecer carrier billing (prohibido en DGOJ). Pero esas «ventajas» vienen con coste: cero protección legal en España. Si el casino decide no pagar una retirada de 5.000 €, ¿a quién reclamas? Al regulador de Curaçao, que está a 8.000 km, procesa quejas en inglés, y no tiene poder coercitivo sobre operador que ya violó términos de su licencia.
La frontera no es técnica (bloqueos de IP se eluden con VPN) sino de riesgo asumido. Quien juega offshore asume que el operador actuará de buena fe, porque vía legal de recurso es limitada. Quien juega en DGOJ tiene respaldo del regulador español: si Casino Gran Madrid retiene una retirada sin justificación, la DGOJ puede sancionar, revocar licencia, obligar a pago. Ese respaldo tiene valor.
Escrito por los editores de «Casinosdetragaperras.com».